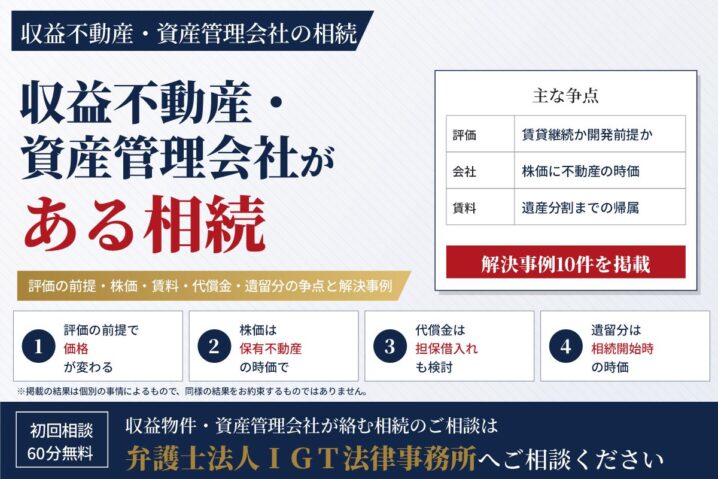
収益不動産・資産管理会社がある相続|評価・代償金・遺留分の争点と解決事例
公開日:2026年11月1日
賃貸マンション・アパート・テナントビルなどの収益不動産や、それを保有する資産管理会社(不動産管理会社)の株式が遺産に含まれる相続では、「いくらと評価するか」で受け取る額が大きく変わります。このページでは、収益不動産と資産管理会社が絡む相続で争点になりやすい点と、弁護士法人IGT法律事務所の解決事例をまとめています。
収益不動産・資産管理会社がある相続の要点(結論)
- 収益不動産は、賃貸を続ける前提か、建物を取り壊して開発する前提かなど、評価の前提によって価格が大きく変わります。遺産の規模が大きい相続では、その差が億単位になることもあります。
- 不動産を資産管理会社が持っている場合、遺産になるのは不動産ではなく会社の株式です。株価には会社が持つ不動産の時価や借入金が反映されるため、不動産の評価と株価の評価を一体で検討します。
- 相続開始から遺産分割までの賃料は、遺産とは別に、各相続人が相続分に応じて取得するとされています(最高裁平成17年9月8日判決)。
- 不動産を取得する相続人が代償金を一度に払えないときは、不動産を担保にした借入れや、売却して代金を分ける換価分割も含めて解決策を組み立てます。
- 遺留分では、不動産も株式も相続開始時の時価で評価します(民法1043条1項)。請求後の支払が遅れれば、遅延損害金がつきます。
▶ 収益不動産・資産管理会社がある相続について相談する(初回60分無料)
こんなお悩みはありませんか?
- 兄弟が賃貸アパートをすべて取得し、相続税評価額や固定資産税評価額で計算した低い代償金を示してきた
- 親の資産管理会社の株式を、会社を継ぐ兄弟が「たいした価値はない」と言って安く引き取ろうとしている
- 賃料を管理している相続人が、相続後の賃料の内訳を見せてくれない
- 物件ごとに借入金があり、誰がどの返済を引き継ぐのか決まらない
- 遺言で収益物件がすべて他の相続人に渡り、遺留分を請求したいが、物件の資料が手元にない
- 遺留分を請求されたが、収益物件を手放さずに支払う方法を知りたい
収益不動産の評価が争点になる理由
遺産分割では原則として分割時の時価で、遺留分では相続開始時の時価で不動産を評価します(民法1043条1項)。一方、相続税の申告で使う評価額は、税金を計算するための価格です。路線価は公示価格の約8割、固定資産税評価額は約7割が目安とされ、賃貸中の土地・建物は相続税の計算上「貸家建付地」「貸家」としてさらに低く評価されます。そのため、相続税の申告書の数字をそのまま遺産分割に使うと、不動産を取得する側に有利な結果になりがちです。
時価の求め方にも幅があります。収益不動産では、どのような使い方を前提に評価するかで、用いる手法も価格も変わります。
| 項目 | 賃貸を続ける前提 | 建物を取り壊して開発する前提 |
|---|---|---|
| 想定する使い方 | 今の建物と賃貸借をそのまま続ける | 建物を取り壊し、敷地を一体として開発する |
| 主な評価手法 | 収益還元法など(賃料収入をもとに価格を求める) | 開発法など(開発後の想定販売価格から、建築費や取壊し・立退きの費用などを差し引いて求める) |
| 価格を左右する主な要素 | 賃料水準、空室、建物の築年数・修繕費、利回り | 立退き・取壊しの費用と期間、開発できる規模、開発後の販売価格 |
このほか、近隣の取引事例と比べる取引事例比較法も併用されます。どの前提が適切かは、立地・規模・建物の状態・賃借人の状況などによって異なります。
当事者が出し合う査定書や鑑定書で折り合わないときは、調停・審判・訴訟の中で、裁判所が選任した鑑定人による鑑定を行うことがあります。当事務所の事例でも、遺産総額約24億円の遺留分の事件では、調停で動かなかった収益物件を含む6物件の評価を、訴訟で裁判所に鑑定を申し出て確定させました(約1億9,700万円を回収した事例)。
個人で持つ不動産と、資産管理会社が持つ不動産の違い
同じ賃貸物件でも、亡くなった方が個人で持っていたのか、資産管理会社が持っていたのかで、遺産になるものも、評価の対象も変わります。
| 項目 | 個人で持っていた場合 | 資産管理会社が持っていた場合 |
|---|---|---|
| 遺産になるもの | 不動産そのもの | 会社の株式(不動産は会社の財産のまま) |
| 評価の対象 | 不動産の時価 | 株式の価値。会社が持つ不動産の時価、借入金などの負債、その他の資産をもとに算定する |
| 賃料 | 遺産分割までの賃料は、各相続人が相続分に応じて取得する | 賃料は会社の収入。相続人は株主として関わる |
| 借入金 | 被相続人の借入金は、原則として法定相続分に応じて各相続人が引き継ぐ | 会社の借入金は会社の債務。被相続人が保証人になっていれば、保証債務を引き継ぐ |
| 分け方の論点 | 誰が取得するか、代償金の額、売却するか | 誰が株式を取得するか(議決権が集まるか)、代償金の額 |
遺産分割や遺留分で資産管理会社の株式を評価するときは、相続税の評価方法ではなく、時価を求めます。資産の大半が不動産の会社では、会社が持つ不動産を時価に引き直し、負債を差し引いて株価を求める純資産価額方式が検討の中心になりやすく、決算書の帳簿価格だけでは足りません。含み益にかかる法人税等に相当する額を差し引くかどうかなど、考え方が分かれる点もあります。
当事務所では、決算書の分析と収益物件の査定書で株価を争い、代償金4,000万円で調停が成立した事例や、相続税評価額をもとにした2,700万円の提示から代償金5,300万円で調停が成立した事例があります。非上場株式の評価の全体像は非上場株式の相続のページで解説しています。
賃料・管理費・借入金の扱い
遺産分割までの賃料
相続開始から遺産分割までの間に生じた賃料は、遺産そのものではなく、各相続人が相続分に応じて取得する別個の財産とされています(最高裁平成17年9月8日判決)。一部の相続人が賃料を管理・受領している場合、他の相続人は自分の相続分に応じた金額の支払を求めることができます。相続人全員が合意すれば、賃料を遺産分割の中で一括して清算することもできます。
管理費・修繕費・固定資産税
遺産分割が終わるまで、遺産の不動産は相続人の共有です。共有物の管理の費用は、各共有者が持分に応じて負担します(民法253条1項)。賃料から支払った費用と、相続人の一人が立て替えた費用を区別して、精算の対象を整理します。
物件の借入金
被相続人の借入金は、原則として法定相続分に応じて各相続人が引き継ぎます。遺言で相続分や物件の取得者が定められていても、金融機関は法定相続分に応じて各相続人に請求できます(民法902条の2)。物件を取得する相続人だけが借入金を引き継ぐ形にするには、金融機関の承諾が必要です(民法472条)。代償金の額は、借入金を誰が負担するかとあわせて決めます。
代償金の支払と、収益物件を残すための資金調達
収益物件を一人が取得し、他の相続人に代償金を払う代償分割は、収益物件を残したい相続人にとって有力な方法です。ただし、家庭裁判所が審判で代償分割を命じるには、取得する相続人に代償金の支払能力があることが必要とされています(最高裁平成12年9月7日決定)。
- 不動産を担保にした借入れ:取得する不動産を担保に金融機関から借り入れ、代償金にあてる方法です。当事務所の事例でも、代償金5,300万円の調停でこの方法を前提に支払を調整しました。遺留分の事件で、相手方に不動産担保ローンを具体的に提案し、3,250万円を一括で受け取った事例もあります。
- 換価分割:物件を売却して代金を分ける方法です。審判では、家庭裁判所が遺産の換価を命じることもできます(家事事件手続法194条)。商用・収益不動産の遺産分割で、換価分割や調停の申立てを示して交渉し、代償金約8,000万円で合意した事例があります。
- 遺留分の支払期限:遺留分を請求された側がすぐに支払えないときは、裁判所に支払期限の猶予(期限の許与)を求めることができます(民法1047条5項)。
遺留分を請求する・請求されるとき
遺言で収益物件や資産管理会社の株式が特定の相続人に渡ったときは、遺留分侵害額請求を検討します。遺留分は相続開始時の時価で計算し(民法1043条1項)、相続の開始と遺留分を侵害する遺贈などを知った時から1年で時効により消滅します(民法1048条)。遺言で財産を受けた人が複数いるときは、それぞれが負担する割合も計算します(民法1047条1項2号)。具体的な金額を請求した後は、支払が済むまで遅延損害金が生じます。
請求された側では、相手方の査定書がどのような前提で作られているかを確かめます。当事務所の事例では、更地を前提とした査定書による約6,900万円の請求に対し、区分所有部分・収益部分・使用貸借の負担を織り込んだ鑑定を示し、4,000万円で合意しました(2,900万円を減額した事例)。
収益不動産・資産管理会社が絡む当事務所の解決事例
当事務所が手がけた事例のうち、収益不動産・事業用不動産や、それと一体の会社の株式(資産管理会社・不動産管理会社など)が中心だった10件です。不動産の解決事例の全体は不動産の解決事例一覧にまとめています。
| 事例 | ご依頼者の立場 | 物件・争点 | 結果 |
|---|---|---|---|
| 収益不動産と不動産管理会社の株式を見直し、代償金を2,700万円の提示から5,300万円に引き上げた事例 | 子4名のうちのお一人 | 駅近の商業地にある収益不動産と、その不動産を保有する不動産管理会社の株式 | 代償金5,300万円(当初提示の約2倍)で調停成立。支払は不動産を担保にした借入れを前提に調整 |
| 収益物件を持つ不動産管理会社の株価を争い、代償金4,000万円を獲得した事例 | 被相続人と前妻との長男 | 複数の収益物件を保有する不動産管理会社の株式(遺産の大半)の株価 | 株式は相手方が取得し、代償金4,000万円で調停成立 |
| 商用・収益不動産を実勢価格で評価し直し、代償金約8,000万円を獲得した事例 | 長女 | 都内駅近の商用不動産を含む複数の収益不動産(実勢価格による遺産総額は約3億2,000万円) | 代償金約8,000万円で合意 |
| 遺産総額約24億円・収益不動産6物件の遺留分を、裁判所鑑定を経て孫2名で約1億9,700万円回収した事例 | 代襲相続人の孫2名 | 賃貸マンション等の収益物件4か所と叔父らの自宅2か所の評価(当方と相手方の差は8億円以上) | 訴訟上の和解。遅延損害金を含め2名で約1億9,700万円を回収 |
| 不動産と非上場株式の評価を争い、遺留分4,700万円余りを獲得した事例 | 被相続人の子 | 不動産を相続税評価額と時価のどちらで評価するか、被相続人が創業した会社の株式の評価 | 株式はおおむね時価純資産方式で合意し、遺留分4,700万円余りを獲得 |
| 工場と非上場株式の遺産分割を、入札による売却で解決した事例(遺産総額約2億9,000万円) | 3兄弟の1人(非上場会社の社長) | 事業用不動産(工場、約2億5,000万円)と株式の評価・分割方法、土壌汚染リスク | 最も高い条件の買い手に工場を売却し、代金を法定相続分で分ける調停が成立 |
| 共有になった収益不動産と分散した株式を、会社の貸金訴訟の和解で集約した事例 | 被相続人が社長を務めた会社(当事務所は会社の代理人) | 遺産分割調停後に共有となった収益不動産と、分割された会社の株式 | 不動産の共有持分を会社が買い取り、株式は会社が自己株式として取得する和解が成立 |
| 収益不動産中心の資産約6億円について、妻の死亡後に遺言書を書き換えた事例 | 約6億円の資産を持つ方 | 以前の遺言が実情に合わなくなった。物件の偏りと借入金の承継 | 物件の偏りを金融資産で調整し、借入金は負担付相続として定めた公正証書遺言を作成 |
| 資産管理会社の株式を含む資産約7億円について、ご夫婦それぞれの遺言を作成した事例 | 約7億円の資産(不動産・資産管理会社の株式など)を持つご夫婦 | 親子間・兄弟間の関係が悪化しているなかでの分配 | ご夫婦それぞれの分配案を設計し、弁護士法人を遺言執行者に指定した公正証書遺言を作成 |
| 10億円超の収益不動産の管理を、民事信託で息子に任せた事例 | 委託者のお母様と受託者の息子様 | 施設入所で財産管理が難しくなり、不動産の勧誘も多数寄せられていた | 息子様が不動産の管理・処分を行える体制を整え、信託終了後の承継先も定めた |
※掲載の解決事例は、個別の事情を前提とした結果です。同様の結果をお約束するものではありません。
ご相談の前にご用意いただきたい資料
- 遺言書、戸籍(相続人の範囲がわかるもの)
- 登記事項証明書、固定資産税の課税明細書または評価証明書
- 賃貸借契約書、賃料の一覧(レントロール)、管理委託契約書
- 借入金の返済予定表や残高のわかる資料
- 資産管理会社がある場合は、決算書(3期分程度)、定款、株主名簿
- 不動産会社の査定書や鑑定書、相続税の申告書(お手元にあれば)
資料がそろっていなくてもご相談いただけます。遺言で財産を受け取れなかった方は、登記事項証明書や評価証明書の取得から一緒に始めます。
収益不動産・資産管理会社がある相続のよくあるご質問(FAQ)
Q1. 相続税の申告で使った評価額で、遺産分割をしなければなりませんか?
A. その必要はありません。遺産分割では原則として分割時の時価で評価します。相続税の評価額は税金計算のための価格で、賃貸中の土地・建物は「貸家建付地」「貸家」としてさらに低く評価されるため、時価より低くなるのが通常です。相続人全員が合意すれば相続税の評価額で分けることもできますが、時価との差を確かめてから判断することをおすすめします。
Q2. 親の資産管理会社の株式は、どのように評価しますか?
A. 遺産分割や遺留分では、相続税の評価方法ではなく時価で評価します。資産の大半が不動産の会社では、会社が持つ不動産を時価に引き直し、負債を差し引いて株価を求める純資産価額方式が検討の中心になりやすく、決算書の帳簿価格だけでは実態を反映しません。保有物件の査定や鑑定とあわせて検討します。
Q3. 相続が始まってから遺産分割までの家賃は、誰のものですか?
A. 相続開始から遺産分割までの賃料は、遺産そのものではなく、各相続人が相続分に応じて取得する別個の財産とされています(最高裁平成17年9月8日判決)。賃料を管理している相続人に対し、自分の相続分に応じた金額の支払を求めることができます。相続人全員が合意すれば、遺産分割の中で一括して清算することもできます。
Q4. 物件の借入金は、誰が返済するのですか?
A. 被相続人の借入金は、原則として法定相続分に応じて各相続人が引き継ぎます。遺言で物件の取得者が決まっていても、金融機関は法定相続分に応じて請求できます(民法902条の2)。物件を取得する相続人だけが返済する形にするには、金融機関の承諾が必要です(民法472条)。資産管理会社の借入金は会社の債務ですが、被相続人が保証人になっていれば、その保証債務を相続人が引き継ぎます。
Q5. 収益物件を取得したいのですが、代償金を一度に払えません。どうすればよいですか?
A. 取得する不動産を担保にした借入れや、分割払いの合意を検討します。家庭裁判所が審判で代償分割を命じるには、取得する相続人に支払能力があることが必要とされています(最高裁平成12年9月7日決定)。支払能力が認められないと、物件を売却して代金を分ける換価分割になることもあるため、資金計画を早めに立てることが大切です。
Q6. 不動産鑑定は必ず必要ですか?費用はどのくらいかかりますか?
A. 必ず必要なわけではありません。査定書で交渉し、調停や訴訟に進まずに合意できることもあります。評価の差が大きく、査定書で折り合わないときは、調停・審判・訴訟の中で裁判所が選任した鑑定人による鑑定を行います。費用は物件の種類・数・権利関係によって変わり、1物件あたり数十万円程度が一つの目安です(事案により異なります)。争っている評価額の差が鑑定費用に見合うかどうかを、事前に見極めます。
Q7. 遺言で収益物件がすべて兄に渡りました。物件の資料がなくても遺留分を請求できますか?
A. 請求できます。登記事項証明書や固定資産税の評価証明書は相続人として取得でき、そこから不動産会社の査定を取って請求額を試算します。遺留分侵害額請求権は、相続の開始と遺留分を侵害する遺贈などを知った時から1年で時効により消滅するため(民法1048条)、資料がそろう前でも、まず内容証明郵便で請求の意思を示しておくことが大切です。
Q8. 掲載されている事例と同じくらいの金額を受け取れますか?
A. 結果は、物件の所在・種類・賃貸状況、会社の財務内容、相続人の構成、証拠の有無など個別の事情によって大きく異なるため、同様の結果をお約束することはできません。初回相談で資料を拝見し、見込める金額の幅と、費用倒れになるおそれの有無をご説明します。
関連ページのご案内
- 不動産の相続で損したくない方へ(価格指標の比較・評価の基準時)
- 非上場株式の相続で損をしたくない方へ
- 不動産の解決事例一覧(収益不動産・不動産管理会社の株式が絡む相続)
- 遺産分割でもめたら|不動産・非上場株式の評価実務に強い相続弁護士
- 不動産・非上場株式がある相続の遺留分侵害額請求
- 時価・路線価・固定資産税評価額の違い
- 賃貸中・テナントありの共有不動産を分割するには
- 遺言書作成・遺言執行のご相談
参照法令・判例
- 民法253条1項・472条・902条の2・1043条1項・1047条・1048条(e-Gov法令検索)
- 家事事件手続法194条(e-Gov法令検索)
- 最高裁平成17年9月8日判決(遺産分割までの賃料の帰属)
- 最高裁平成12年9月7日決定(代償分割と支払能力)
【この記事の執筆者】
執筆・監修:弁護士 小林 洋介(こばやし ようすけ)
弁護士法人IGT法律事務所 代表パートナー弁護士
慶應義塾大学法学部卒業/東京大学法科大学院修了
東京弁護士会所属(相続遺言部会)/認定経営革新等支援機関/2級FP技能士
相続・事業承継分野を中心に、遺産分割・遺留分侵害額請求・生前対策まで幅広く対応。
▶ 弁護士小林洋介のプロフィール詳細 / ▶ 初回60分無料相談のご予約はこちら
ご相談はこちらへ
収益不動産や資産管理会社が絡む相続では、物件の評価、会社の株価、賃料・借入金の精算を一体で考える必要があります。相手方から示された金額に納得できないときや、物件を残したまま解決したいときは、早めにご相談ください。
弁護士法人IGT法律事務所では、初回60分の無料相談を実施しております。
事務所概要(本サイトの運営者)
| サイト名 | 弁護士法人IGT法律事務所の相続相談サイト |
|---|---|
| 事務所名 | 弁護士法人IGT法律事務所 |
| 住所 | 〒102-0083 東京都千代田区麹町4-3-3新麹町ビル6階 |
| TEL | 03-6265-6770(予約専用) |
| FAX | 03-6265-4994 |
| URL | https://souzokusoudan-bengoshi.com/ |
| コーポレートサイト | 弁護士法人IGT法律事務所 公式サイト(企業法務・M&A・事業再生などのご相談も承ります) |
※ 本記事は、公開日(2026年11月1日)時点の法令、判例、実務に基づき作成しています。解決の結果は個別の事情を前提としたもので、同様の結果をお約束するものではありません。