非上場株式の相続で損をしたくない方へ|初回相談60分無料
公開日:2025年11月10日/最終更新日:2026年10月17日(「相続した非上場株式を現金にする3つの道筋」と期限の一覧を追加。法令・判例は2026年9月27日時点、追加部分は同年10月17日時点で確認しています)
非上場株式の遺産分割協議・遺留分侵害額請求、会社からの買取提案、株価算定書の検討…。
複雑な「非上場株式の相続」を、相続と企業法務に強い弁護士が、税理士・公認会計士等と連携して一括サポートします。
初回60分無料/オンライン・全国対応可
非上場株式の相続で最初に押さえるべき5つのポイント
非上場株式は市場価格がないため、相続では「いくらと評価するか」と「誰が、いつまでに、どの手続で権利を行使するか」が結果を大きく左右します。まず次の5点を確認してください。
- 評価額は場面ごとに違う:相続税の申告では財産評価基本通達(178〜189-7)による評価額を使い、遺産分割・遺留分では当事者の合意や裁判所の判断による時価が問題になります。両者は一致しないのが通常です。
- 遺産分割前の株式は相続人全員の準共有になる:議決権などを行使するには、権利行使者を1人定めて会社に通知する必要があります(会社法106条)。
- 会社から売渡しを請求されることがある:定款に定めがあれば、会社は相続を知った日から1年以内に、相続人に対して株式の売渡しを請求できます(会社法174条・176条)。
- 遺留分は金銭で請求し、時効は1年:株式そのものではなく侵害額に相当する金銭を請求し(民法1046条)、相続の開始と遺留分を侵害する贈与・遺贈を知った時から1年で時効にかかります(民法1048条)。
- 相続税の申告期限は10か月:相続の開始を知った日の翌日から10か月以内です(相続税法27条)。株価の算定には時間がかかるため、早めの着手が必要です。
こんな状況ならご相談ください
- 遺産分割で他の相続人が株を取得し、自分は現金で受け取りたい
- 遺言書で他の相続人が非上場株式をもらうことになり、遺留分を請求したい
- 会社の税理士から株価を説明してもらったが、納得できない
- 会社や他の株主との関係が悪く、正面から交渉しにくい
- 会社から株式を「この金額で買い取ります」と提示されたが、妥当か不安
お急ぎの方はお電話でも受け付けています。
電話で相談予約:03-6265-6770(予約専用)
相続した非上場株式を現金にする3つの道筋
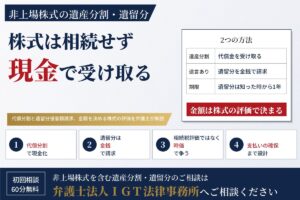
非上場株式は市場で売ることができません。それでも、時期に応じて現金にする道筋はあります。遺産分割の段階なら「株式を取得せず、代償金などの金銭で受け取る」、株式を相続した後なら「会社や経営者に買い取ってもらう」、会社から請求が来たなら「売買価格を裁判所に決めてもらう」が基本です。どの道筋にも短い期限があるため、早めの確認が大切です。
| いまの状況 | 現金にする道筋 | 主な根拠 | 期限・注意点 | 詳しく |
|---|---|---|---|---|
| 遺産分割がまだ/遺言で株式が他の相続人に渡った | 株式は相続せず、代償金や遺留分侵害額として金銭で受け取る | 家事事件手続法195条、民法1046条 | 遺留分侵害額請求は、相続の開始と遺留分を侵害する贈与・遺贈を知った時から1年(民法1048条) | 代償金・遺留分で受け取る方法 |
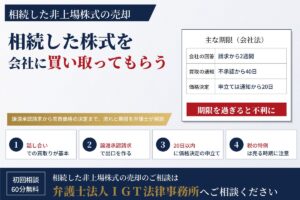
| 株式を相続した。会社が買い取ってくれない | 譲渡承認請求をし、会社が承認しなければ会社または指定買取人が買い取る。価格がまとまらなければ裁判所が決める | 会社法136条〜145条 | 会社・指定買取人の買取りの通知から20日以内に価格決定の申立て(会社法144条2項) | 会社への売却の流れと期限 |
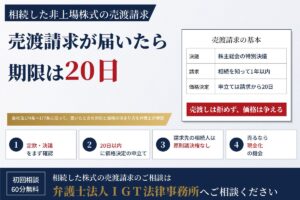
| 会社から「株式を売り渡してください」と請求が届いた | 価格を協議し、まとまらなければ裁判所に売買価格を決めてもらう | 会社法174条〜177条 | 請求の日から20日以内に申立て。申立ても合意もなければ請求は効力を失う(会社法177条5項) | 売渡請求への対応と期限 |
相続した株式を現金にするときの期限の一覧
| 場面 | 期限 | 過ぎるとどうなるか | 条文 |
|---|---|---|---|
| 譲渡承認請求を受けた会社の回答 | 請求の日から2週間 | 会社が通知しなければ、譲渡を承認したものとみなされる | 会社法145条1号 |
| 会社が自ら買い取る場合の通知 | 不承認の通知の日から40日 | 通知がなければ、承認したものとみなされる(指定買取人が10日以内に通知した場合を除く) | 会社法145条2号 |
| 指定買取人が買い取る場合の通知 | 不承認の通知の日から10日 | 同上 | 会社法145条2号 |
| 売買価格決定の申立て(譲渡承認の場合) | 買取りの通知の日から20日 | 申立ても合意もなければ、1株当たり純資産額を基準とする価格で確定する | 会社法144条2項・5項 |
| 会社からの売渡請求 | 会社が相続を知った日から1年 | 1年を過ぎると、会社は請求できない | 会社法176条1項 |
| 売買価格決定の申立て(売渡請求の場合) | 請求の日から20日 | 申立ても合意もなければ、請求は効力を失う | 会社法177条2項・5項 |
| 発行会社に売るときの税の特例 | 相続税の申告期限の翌日以後3年を経過する日まで | みなし配当課税の特例・取得費加算の特例が使えなくなる | 租税特別措置法9条の7・39条 |
※ 期限は定款で短く定められていることがあります。税の特例は、納付すべき相続税額があることなどが要件です。適用の可否は税理士と確認します。
どの道筋が取れるかは、遺産分割の状況、定款、株主の構成によって変わります。資料がそろっていなくても構いません。相続した非上場株式を現金にする方法を相談したい
非上場株式の相続を放置すると、こんなリスクがあります
非上場株式の相続を放置すると、会社や他の相続人の主導で、不利な価格や条件が決まってしまうおそれがあります。非上場会社の株式は、上場株式と違い、市場価格がなく、売りたいときに自由に売れるものではないからです。
具体的には、次のようなリスクがあります。
- 低い金額での買取を受け入れてしまう:会社側の株価算定書だけを前提に合意すると、本来得られたはずの対価を取り損ねます。
- 会社から株式の売渡しを請求される:定款に「相続人等に対する売渡しの請求」の定めがある会社では、会社は株主総会の特別決議を経て、相続を知った日から1年以内に売渡しを請求できます(会社法174条〜176条)。この決議では、請求を受ける相続人は議決権を行使できません(同法175条2項)。価格の協議がまとまらないときは、会社または相続人が、請求の日から20日以内に裁判所へ売買価格の決定を申し立てることができるため(同法177条)、短期間で価格の見通しを立てる必要があります。
- 議決権を行使できないまま話が進む:遺産分割が終わるまで株式は相続人の準共有となり、権利行使者を定めて会社に通知しなければ、原則として議決権を行使できません(会社法106条)。権利行使者は持分の価格の過半数で定めるものとされ(最判平成9年1月28日)、会社の同意による権利行使も民法の共有の規定に従う必要があります(最判平成27年2月19日)。
- 期限を過ぎて請求できなくなる:遺留分侵害額請求は、相続の開始と遺留分を侵害する贈与・遺贈を知った時から1年で時効にかかります(民法1048条)。
相続した株式を会社から買い取りたいと言われた場合の対応は、会社から株式買取提案|即答NGの正しい対応で詳しく解説しています。
弁護士法人IGT法律事務所にご相談いただくメリット
1. 権利関係と選択肢を整理し、「どこまで主張できるか」が分かる
- 相続人・株主としてどのような権利を持っているか
- 会社にどのような請求・情報開示を求められるか
- 遺産分割・遺留分でどのような取り分や交渉方法が考えられるか
を整理し、「どこまで主張できるのか」「現実的な落としどころ」を一緒に検討します。
2. 株価算定や買取条件について、専門家と連携して検証
- 税理士・公認会計士等と協働し、相続税評価や会社の財務状況を踏まえた検討を行います。
- 会社側が示す金額や条件が妥当かどうかを、第三者の目線でチェックし、客観的に分析します。
- 遺産分割・遺留分のルールを踏まえ、進め方や立ち回り方を検討します。
「この条件なら受け入れてよいのか」を判断できるだけの材料を揃え、意思決定をサポートします。
3. 会社・他の相続人との交渉や手続をトータルでサポート
- 会社や他の相続人との交渉の代理人、調停、審判の代理人となります
- 過去の解決事例に基づき、交渉の立ち回り方を冷静に分析します
- 遺産分割協議、遺留分請求、株式買取交渉など、必要な手続の段取りと進行管理を行います
感情的な対立を避けつつ、適正な条件での解決を目指します。
弁護士法人IGT法律事務所の強み|選ばれる理由
1. 相続と企業法務の両方に対応できる弁護士が担当
非上場株式の相続では、相続に関する知識・経験と、会社法・M&A等の企業法務の知識・経験の双方が欠かせません。
IGTでは、相続事件とともに、会社法・M&A等の企業法務も取り扱っている弁護士が、案件を一貫して担当します。
2. 税理士・公認会計士等と連携したワンストップ対応
株価算定や相続税、将来の事業承継を見据えた設計が必要な案件では、提携する税理士・公認会計士・コンサル会社等と連携し、法務と税務・会計の両面からサポートします。
法務×税務・会計×交渉を統合し、現実のアクションプランに落とし込むことができるのは、IGTの強みです。
IGTは、プロジェクトマネージャーとして、最後までお客様に寄り添います。
3. 非上場株式の解決事例を獲得額とともに公開
IGTでは、非上場株式が関わる遺産分割・遺留分・少数株主の事件を継続的に取り扱っています。
主な解決事例は、遺留分侵害額請求で4,700万円、収益不動産と非上場株式の遺産分割で代償金5,300万円、不動産管理会社の株式の遺産分割で代償金4,000万円、少数株主の代理人としての株式売却で約1億6,000万円、持戻し免除の意思表示を否定して取得額を1億円以上増加させた遺産分割などで、いずれも解決手法とあわせて公開しています。
【実績紹介】当事務所の非上場株式・少数株主に関する解決事例
弁護士法人IGT法律事務所では、適正な株価評価(企業価値評価)に基づく会社側との買取交渉、遺産分割における株式の持ち合い解消など、非上場株式が絡む複雑な相続・少数株主トラブルを多数解決へと導いております。実際の解決手法と獲得金額の事例をご覧ください。
- 非上場株式買取|少数株主を代理して株式を売却し、約1億6,000万円を獲得した事例
- 少数株主|相続した非上場株式・山林等を会社の社長に売却(現金化)した事例
- 少数株主|会社との紛争中に元代表者が死亡、非上場株式を会社が買い取った事例
- 遺産分割で共有となった不動産と非上場株式の持ち合いを訴訟・和解で一括解消した事例
- 遺留分|不動産、非上場株式の評価額を争い、遺留分4,700万円の獲得に成功した事例
- 遺産分割|収益不動産・非上場株式の遺産分割で代償金5,300万円を獲得した事例
- 遺産分割|不動産管理会社の株式の遺産分割で、代償金4,000万円を獲得した事例
- 遺産分割|持戻し免除の意思表示を否定し、遺産総額11億円の相続で取得額を1億円以上増加させた事例
4. 初回60分無料・オンライン相談対応
遠方の方やお忙しい方でもご相談いただけるよう、オンラインでの相談にも対応しています。
まずは状況をお伺いし、「今のまま進めてよいか」「どこにリスクがあるのか」をお伝えします。
ご相談の流れ
STEP1 お問い合わせ(初回60分無料)
- お電話(03-6265-6770 予約専用)またはお問い合わせフォームから、相談希望の日時をお知らせください。
- 簡単なご事情を伺い、必要に応じて事前にご用意いただきたい資料をご案内します。
STEP2 ヒアリング・見通しのご説明
- 非上場株式、財務の状況、相続人の構成、遺産分割・遺留分の交渉状況、会社からの提案内容などをお伺いします。
- 想定される選択肢や必要な手続、リスクとメリット・デメリットを分かりやすくご説明します。
STEP3 ご提案・お見積り
- ご希望の方針を踏まえ、弁護士がどこまで関与するか(交渉代理、手続代理、後方支援等)のプランをご提案します。
- そのうえで、弁護士費用のお見積りをご説明し、ご納得いただいたうえで正式なご依頼となります。
STEP4 具体的な手続・交渉の開始
- 必要資料の収集・分析、会社・他相続人との交渉、調停、審判、訴訟手続など、権利実現に向けて弁護士がサポートします。
- 適宜、進捗や選択肢を共有しながら、完了まで伴走いたします。
相談前に準備したい資料(定款・株主名簿・決算書3期分など)
ご相談の前に、次の資料を可能な範囲でご用意ください。株式の評価と、会社に対してどの権利を行使できるかの判断に使います。
- 定款・株主名簿(写し可)
- 直近の決算書(BS/PL/注記、できれば3期分)・税務申告書
- 株式関連の議事録・株主間契約の有無
- 被相続人等戸籍一式・相続関係書類、相続人関係説明図・遺言書・遺産分割協議書の草案等
- 会社・他の相続人からの提案書・株価算定書など
資料が揃っていなくても構いません。「何が足りないか」から逆算して優先順位をつけるのが弁護士の役割です。
相談のタイミング|相続開始直後、遅くとも会社から買取提案・売渡請求が届いた時点で
理想は、相続開始直後、会社からの買取提案が届く前のご相談です。遅くとも、非上場株式が遺産に含まれていると分かった時点、あるいは会社からの買取提案や売渡請求が届いた時点でご相談ください。売渡請求の価格決定の申立ては請求から20日以内、遺留分侵害額請求は知った時から1年と、期限が短い手続があるためです。
迷ったら、まずは資料の有無を問わずご相談ください。選択肢が整理できるだけで大きな安心感が得られます。
電話で相談予約:03-6265-6770(予約専用)
非上場株式の相続・買取トラブル
相手の言い値で合意する前に、まずは適正評価を。
「会社から株式の売渡請求が届いた」「会社の税理士が示した株価に納得できない」「株式を取得する相続人から提示された代償金が安すぎる」など、非上場株式の評価や買取条件でお悩みの方は、決して一人で抱え込まず専門家にご相談ください。
弁護士法人IGT法律事務所では、初回60分の無料相談を実施しております。相続と企業法務の双方を扱う弁護士が、あなたの正当な権利と財産を守るための方針を一緒に検討します。
よくある質問
Q1. 遺産分割や遺留分で非上場株式の価格で対立しています。相続税評価額と実際に使われる評価は違うのですか?
A. 多くの場合、「相続税評価額」と「遺産分割・遺留分での評価」は一致しません。相続税評価額は税金を計算するための基準額であり、遺産分割や遺留分では、会社の実態を反映した時価が問題になるからです。
| 項目 | 相続税評価額 | 遺産分割・遺留分での評価 |
|---|---|---|
| 根拠 | 財産評価基本通達178〜189-7 | 当事者の合意、または調停・審判・訴訟での裁判所の判断 |
| 主な評価方法 | 類似業種比準方式・純資産価額方式・配当還元方式(株主の区分と会社の規模で決まる) | 修正純資産法・DCF法・類似会社比較法などを、会社の実態に応じて選択・併用 |
| 評価の基準時 | 相続開始時 | 遺産分割は原則として分割時(特別受益・寄与分がある場合は相続開始時と二時点)、遺留分は相続開始時 |
| 少数株主の扱い | 同族株主以外の株主は、配当還元方式で低く評価されることがある | 支配権の有無や株式の流動性を考慮して調整することがあり、争点になりやすい |
相続税評価額だけを根拠に話を進めると、不当に低い(または高い)評価になる点に注意が必要です。税務の場面でも、評価通達の方式をそのまま当てはめてよいとは限らないことが最高裁判決で示されています(最判令和2年3月24日。タキゲン事件の解説)。
実務では、相続税評価額をたたき台としつつ、決算書・事業内容・資産構成(不動産が多いか)を踏まえて、公認会計士等と連携して「交渉用の株価」を検討するという流れで、遺産分割協議や遺留分侵害額を詰めていきます。
なお、取引相場のない株式の相続税評価は、国税庁の「取引相場のない株式の評価に関する有識者会議」で見直しが進んでいます。第5回会議(2026年8月20日)の骨子では、会社規模に応じて評価方式を使い分ける現行の体系を廃止し、一般の評価会社は「残余利益方式」に一本化する案が示されました。第6回会議(2026年9月16日)では、還元率8%・しんしゃく率0.8という仮の数値による計算例が公表されています。還元率やしんしゃく率の実際の水準はまだ示されておらず、決定事項ではありません(2026年9月27日時点)。見直しの全体像は非上場株式の相続税評価見直しの解説、最新回の内容は有識者会議 第6回の速報解説をご覧ください。
Q2. 被相続人が非上場株式を特定の相続人に集中して遺贈していました。他の相続人は、どのように遺留分を主張できますか?
A. 原則として「遺留分侵害額請求」により、株ではなくお金(侵害額)を請求します(民法1046条)。
遺留分侵害額請求では、株そのものを取り戻すのではなく、その価値相当額の金銭を請求する形になります。
「株式を何株返せ」という争いではなく、「いくら支払ってもらえば遺留分侵害が解消されるか」が中心的な論点です。
ここで重要になるのが、非上場株式の評価額(上のQ1)と支払方法(分割払い・担保の設定など)といったポイントです。株式を受け取った側は、裁判所に支払期限の猶予を求めることもできます(民法1047条5項)。
請求は、相続の開始と遺留分を侵害する遺贈等を知った時から1年以内に行う必要があります(民法1048条)。詳しくは不動産・非上場株式がある相続の遺留分侵害額請求で解説しています。
Q3. 遺産分割や遺留分の話し合いをしたいのですが、会社が情報を出してくれません。少数株主として会社に情報を求める方法はありますか?
A. あります。株式数にかかわらず請求できるものと、一定割合以上の株式が必要なものがあるため、保有割合に応じて使い分けます。
- 計算書類(貸借対照表・損益計算書等)の閲覧・謄本交付請求:株式数の要件なし(会社法442条3項)
- 株主名簿の閲覧・謄写請求:株式数の要件なし(同法125条2項)
- 株主総会議事録の閲覧・謄写請求:株式数の要件なし(同法318条4項)
- 会計帳簿の閲覧・謄写請求:総株主の議決権または発行済株式の3%以上(同法433条1項)
- 株主総会の招集請求:総株主の議決権の3%以上(同法297条。非公開会社では6か月の保有期間は不要)
- 検査役選任の申立て:業務執行に不正行為等の重大な事実があると疑うに足りる事由がある場合に、総株主の議決権または発行済株式の3%以上(同法358条1項)
- 配当方針の説明要求:株主総会での取締役等の説明義務(同法314条)を踏まえた質問や交渉
※ 遺産分割前の株式で権利を行使する場合は、原則として権利行使者の指定と会社への通知が前提になります(会社法106条)。まずは株主名簿・定款・直近決算書を確保し、実行可能な手段の選別から入ります。
Q4. 相続した株式を会社や他の相続人に買い取ってほしい/第三者への譲渡を会社が承認しない時の選択肢は?
A. 相続による株式の取得そのものには、譲渡制限があっても会社の承認は不要です。承認が問題になるのは、相続した株式を第三者に譲渡しようとする場面で、会社が承認しない場合は、会社または会社が指定する買取人に買い取らせることができます。
- 譲渡承認請求とあわせた買取請求:承認しない場合は会社または指定買取人が買い取るよう、承認請求の際に求めておきます(会社法136条・138条・140条)。会社が請求の日から2週間以内に決定を通知しないときは、承認したものとみなされます(同法145条1号)。
- 売買価格の決定の申立て(裁判所):価格の協議がまとまらなければ、裁判所に売買価格の決定を申し立てます(同法144条)。
- 相続人間での持分調整:遺産分割で株式を一人に集約し、代償金で調整します。
- 自己株式取得の活用:会社に分配可能額の余力があれば、会社自身が株式を取得するスキームも候補になります(同法156条・461条)。
※ いずれも定款・株主名簿・直近決算の確認が前提です。弁護士が手続の設計と価格根拠(評価)を整えます。非上場株式の遺産分割の進め方は非上場株式の遺産分割|トラブル回避の全手順もご覧ください。
譲渡承認請求から売買価格の決定までの流れと期限は、相続した非上場株式を、会社や経営者に買い取ってもらいたい方へで詳しく説明しています。
Q5. 会社から「相続した株式を売り渡してください」という請求が届きました。応じなければならないのですか?
A. 定款に「相続人等に対する売渡しの請求」の定めがあり、株主総会の特別決議を経た適法な請求であれば、相続人は売渡しそのものを拒むことはできません(会社法174条・175条)。ただし、価格は会社の言い値で決まるわけではなく、争う余地があります。
- 請求の適法性の確認:定款の定め、株主総会の特別決議の有無(請求を受ける相続人はこの決議で議決権を行使できません。同法175条2項)、会社が相続を知った日から1年以内の請求かどうか(同法176条1項)を確認します。
- 価格の交渉と申立て:売買価格は会社と相続人の協議で決まり、協議がまとまらなければ、会社または相続人が請求の日から20日以内に裁判所へ売買価格の決定を申し立てることができます(同法177条1項・2項)。期間内に申立てがなく協議も調わないときは、請求は効力を失います(同条5項)。
- 会社の財源規制:会社が株式を買い取るには分配可能額の範囲内である必要があります(同法461条1項5号)。
請求から20日という短い期間で価格の見通しを立てる必要があるため、請求が届いた時点ですぐにご相談ください。
売渡請求の仕組み、届いたときに確認すること、価格の決まり方は、相続した株式に売渡請求が届いたら|20日の期限と価格の決め方で詳しく説明しています。
Q6. 少数株主の株式の買取価格は、裁判所ではどのように決まりますか?配当還元方式で安く買い取られてしまうのでしょうか?
A. 一律の決まりはなく、裁判所は、株主の立場(支配株主か少数株主か)や会社の実態に応じて、DCF法・収益還元法・時価純資産法・配当還元法などを単独または併用して価格を決めています。少数株主の株式だからといって、当然に配当還元方式の低い価格になるわけではありません。
- 配当還元方式は、配当を受け取る権利に着目した方式で、無配や低配当の会社では評価額が極端に低くなりがちです。会社の資産や収益力を反映しないため、単独で採用されることを争う余地があります。
- 吸収合併に反対した株主の株式買取請求の場面で、収益還元法で価格を決める場合には非上場であることを理由とする非流動性ディスカウントを行うことはできないとした最高裁決定があり(最決平成27年3月26日)、譲渡制限株式の売買価格決定などでも参照されます。
- 会社側の株価算定書は、前提となる利益計画や割引率の置き方で結論が大きく変わるため、前提の検証が交渉の中心になります。
Q7. 父が親族の名義を借りて保有していた「名義株」があります。相続ではどう扱われますか?
A. 他人の名義を借りて株式を引き受けた場合、株主となるのは名義人ではなく実質上の引受人であるとされています(最判昭和42年11月17日)。そのため、被相続人が実質的に保有していた名義株は、相続財産に含まれる可能性があります。
- 実質的な株主が誰かは、払込資金の出所、配当の受領者、議決権の行使状況、株券や印鑑の管理状況、名義人の認識などから判断されます。
- 相続税の申告でも、名義株は被相続人の財産として課税の対象になり得ます。遺産分割と相続税申告で扱いを揃えることが重要です。
- 名義人やその相続人が自分の株式だと主張する場合は、株主の地位の確認を求める訴訟などで決着をつけることになります。
Q8. 相続した非上場株式を発行会社に買い取ってもらうと、税金はどうなりますか?
A. 株式を発行会社に売ると、原則として売却代金の一部が配当とみなされ、総合課税の対象になります(みなし配当)。ただし、相続税を納めた相続人が、相続税の申告期限の翌日以後3年を経過する日までに発行会社に売却した場合は、みなし配当課税を行わず、譲渡所得として課税する特例があります(租税特別措置法9条の7)。
- 同じ期間内の売却であれば、納めた相続税額のうち一定額を取得費に加算できる特例も併用できます(同法39条)。
- 特例の適用には、売却の時までに所定の届出書を発行会社に提出する必要があります。
- 会社が買い取るには分配可能額の範囲内である必要があるため(会社法461条)、会社の財務状況の確認も欠かせません。
※ 税額の計算や特例の要件の最終確認は、提携する税理士と連携して行います。
Q9. 自分は株式を取得せず、株式を取得する相続人から代償金を受け取りたいと考えています。代償金の額はどう決まりますか?
A. 代償金は、株式を含む遺産全体の評価額をもとに、各相続人の具体的相続分に見合うよう差額を調整して決めます(家事事件手続法195条の代償分割)。そのため、非上場株式をいくらと評価するかが、代償金の額を直接左右します。
- 株式の評価額は、Q1のとおり相続税評価額ではなく、会社の実態を反映した時価で争うのが原則です。
- 特別受益(生前贈与など)や寄与分があれば、具体的相続分の計算に反映させます。
- 審判で代償分割を命じるには、代償金を支払う相続人に支払能力があることが必要とされています(最決平成12年9月7日)。支払能力がない場合は、分割払い、担保の設定、換価分割などを検討します。
当事務所の事例では、不動産管理会社の株式の遺産分割で代償金4,000万円を獲得した事例や、収益不動産・非上場株式の遺産分割で代償金5,300万円を獲得した事例があります。
株式を取得せずに代償金や遺留分侵害額として金銭で受け取る方法と、支払いの確保については、非上場株式はいらない|代償金・遺留分で現金を受け取る方法で詳しく説明しています。
電話で相談予約:03-6265-6770(予約専用)
非上場株式の相続をさらに詳しく知りたい方へ(関連コラム)
- 相続した非上場株式を、会社や経営者に買い取ってもらいたい方へ
- 相続した株式に売渡請求が届いたら|20日の期限と価格の決め方
- 非上場株式はいらない|代償金・遺留分で現金を受け取る方法
- 非上場株式の相続税評価見直し|国税庁有識者会議の論点と相続実務への影響
- 残余利益方式の計算例が示される|有識者会議 第6回の資料を弁護士が速報解説
- 非上場株式の評価、「残余利益方式」への一本化案が示される|有識者会議 第5回の骨子を弁護士が解説
- 非上場株式の評価見直し、次回「たたき台」提示へ|有識者会議 第4回の論点を弁護士が解説
- 非上場株式の遺産分割|トラブル回避の全手順
- 会社から株式買取提案|即答NGの正しい対応
- 最判R2.3.24タキゲン事件|非上場株式の譲渡時価を弁護士が解説
- 不動産・非上場株式がある相続は要注意!遺留分侵害額請求で損をしないための弁護士選び
※ 本記事は、2026年9月27日時点の法令、判例、実務に基づき作成しており、その後の法改正等に対応していない可能性があることをご了承ください。
ご相談はこちらへ
【この記事の執筆者】
執筆・監修:弁護士 小林 洋介(こばやし ようすけ)
弁護士法人IGT法律事務所 代表パートナー弁護士
慶應義塾大学法学部卒業/東京大学法科大学院修了
東京弁護士会所属(相続遺言部会)/認定経営革新等支援機関/2級FP技能士
相続・事業承継分野を中心に、遺産分割・遺留分侵害額請求・生前対策まで幅広く対応。
▶ 弁護士小林洋介のプロフィール詳細 / ▶ 初回60分無料相談のご予約はこちら
事務所概要(本サイトの運営者)
| サイト名 | 弁護士法人IGT法律事務所の相続相談サイト |
|---|---|
| 事務所名 | 弁護士法人IGT法律事務所 |
| 代表者 | 代表パートナー弁護士 小林 洋介(東京弁護士会) |
| 住所 | 〒102-0083 東京都千代田区麹町4-3-3新麹町ビル6階 |
| 電話 | 03-6265-6770(予約専用) |
| ファックス | 03-6265-4994 |
| 受付時間 | 平日 9:30〜17:30(メールは24時間受付) |
| URL | https://souzokusoudan-bengoshi.com/ |
| コーポレートサイト | 弁護士法人IGT法律事務所 公式サイト(企業法務・M&A・事業再生などのご相談も承ります) |