基準地価が5年連続で上昇──令和8年都道府県地価調査で考える、相続不動産を「いつの価格で分けるか」
令和8年9月15日、国土交通省は令和8年都道府県地価調査(いわゆる基準地価)の結果を公表しました。全国の全用途平均・住宅地・商業地はいずれも5年連続の上昇です。地価が上がり続ける局面では、相続した不動産を「いくらと評価するか」だけでなく、「いつの時点の価格で評価するか」によって、代償金や遺留分の金額が大きく変わります。本コラムでは、今回の調査結果を一次資料で確認したうえで、遺産分割・遺留分・共有物分割・相続税のそれぞれで評価の基準時がどう違うのかを整理します(執筆時点は令和8年9月)。
結論:上昇局面では「評価の基準時」と「公的価格の遅れ」が争点になります
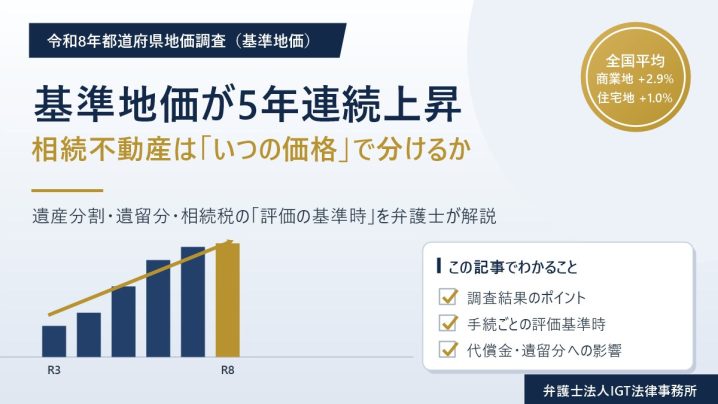
- 令和8年都道府県地価調査(7月1日時点・全国21,466地点)では、全国の変動率が全用途平均1.5%、住宅地1.0%、商業地2.9%で、いずれも5年連続の上昇となりました。
- 遺産分割は原則として分割時の時価、遺留分は相続開始時の価額、相続税は相続開始日(課税時期)の評価で算定され、基準時がそれぞれ異なります。
- 相続税の路線価は毎年1月1日時点、固定資産税評価額は3年に1度の評価替えを前提とするため、地価の上昇局面では実勢価格との開きが広がりやすくなります。
- 協議が長引くほど、不動産を取得する側の代償金負担は増える可能性があります。相続税申告の数字をそのまま遺産分割に持ち込むことには注意が必要です。
1. 令和8年都道府県地価調査で何が分かったのか
都道府県地価調査は、国土利用計画法施行令に基づき、各都道府県知事が毎年7月1日時点の基準地の1平方メートル当たりの価格を調査し、公表するものです。国土交通省(土地鑑定委員会)が毎年1月1日時点で行う地価公示とは、調査時点と地点の両面で補完し合う関係にあるとされています。
国土交通省の報道発表によれば、今年の調査結果の要点は次のとおりです。
- 全国平均では、全用途平均・住宅地・商業地のいずれも5年連続で上昇しました。商業地は上昇幅が拡大し(前年2.8%→2.9%)、全用途平均と住宅地は前年と同じ上昇幅でした。
- 三大都市圏では上昇が継続し、東京圏・大阪圏は上昇幅が拡大、名古屋圏は縮小しました。東京都の住宅地は5.8%の上昇です。
- 地方圏も全用途平均・住宅地・商業地のいずれも4年連続で上昇しました。他方で、都道府県別に見ると住宅地が下落している道県も少なくありません。
- 国土交通省の概要資料は、住宅需要が引き続き堅調であり、特に東京圏や大阪圏の中心部で高い上昇が続いていること、リゾート地域や半導体工場の進出地域でも高い上昇が続いていることを挙げています。
全国平均が上がっていても、個々の土地の価格は立地によって大きく異なります。相続の場面で重要なのは、全国の数字そのものより、対象不動産の近くの基準地や標準地がどう動いたかです。個別地点の価格は、国土交通省の「不動産情報ライブラリ」で地図上から確認できます。
2. 土地の「公的価格」と実勢価格の関係
土地には複数の公的価格があり、目的と時点がそれぞれ異なります。
- 地価公示(1月1日時点)と都道府県地価調査(7月1日時点)は、一般の土地取引の指標となる価格です。
- 相続税路線価は、1月1日時点の価格として国税庁が7月に公表するもので、地価公示価格等の8割程度が目安とされています。
- 固定資産税評価額は、地価公示価格等の7割程度を目途とし、原則として3年ごとに評価替えが行われます。直近の評価替えは令和6年度で、次回は令和9年度です。
路線価が定められていない地域では、固定資産税評価額に国税庁が定める倍率を乗じる倍率方式で相続税評価額を求めます。倍率は毎年見直されますが、基礎となる固定資産税評価額は評価替えの時点の価格水準を反映したものです。
上昇が続く局面では、この「時点のずれ」が効いてきます。例えば令和8年の秋に相続が開始した場合でも、相続税の計算に用いる路線価は同年1月1日時点のものであり、固定資産税評価額はさらに古い時点の価格水準を基礎としています。基準地価は、1月1日以降の半年間の動きを知る手がかりとして、実勢価格を見積もる際に参照されることになります。
なお、相続税の申告期限は相続開始を知った日の翌日から10か月以内であり、遺産分割がまとまる前に申告を済ませる例も少なくありません。申告は路線価による評価で行い、遺産分割は時価を基準に協議するということ自体は、目的の異なる評価を使い分けているにすぎず、直ちに矛盾するものではありません。
3. 手続ごとに異なる「評価の基準時」
(1)遺産分割:原則は分割時の時価
遺産分割における不動産の評価は、家庭裁判所の実務上、分割時(審判であれば審理の終結に近い時点)の時価によるのが原則とされています。当事者が合意すれば路線価や固定資産税評価額を用いることもできますが、合意できなければ時価が基準になります。調停では、まず双方が査定書などの資料を出し合って評価額の合意を目指し、合意できない不動産に絞って鑑定を行うなど、費用と期間を抑える工夫もされています。
特別受益や寄与分がある場合には、具体的相続分を相続開始時の評価で算定し、実際の分割は分割時の評価で行うという二段階の評価が用いられることがあります。地価が動いている局面では、どちらの時点の数字を議論しているのかを最初に揃えておかないと、話がかみ合いません。
(2)遺留分:相続開始時の価額
遺留分を算定するための財産の価額は、「被相続人が相続開始の時において有した財産の価額」に贈与した財産の価額を加えて算出するとされています(民法1043条1項)。そのため、相続開始後に地価が上がっても、その値上がり分は原則として遺留分の計算には反映されません。請求する側は、相続開始時点の時価を立証する必要があり、公示地価や基準地価から時点修正を行って見積もることが一般的です。遺留分侵害額請求権は、相続の開始と遺留分を侵害する贈与・遺贈を知った時から1年で時効により消滅する点にも注意が必要です(民法1048条)。
(3)共有物分割・相続税
共有物分割で一方が不動産を取得し他方に賠償金を支払う方法(民法258条2項2号)でも、価格は分割時に近い時点の時価で評価されるのが通常です。訴訟で鑑定を行う場合も、鑑定の時点から判決までの間に地価が動けば、その扱いが争われることがあります。共有持分を他の共有者に買い取ってもらう交渉でも、上昇局面では売る側・買う側の目線が離れやすくなります。相続税は、相続開始日(課税時期)の価額を財産評価基本通達に従って評価し、土地は原則として路線価方式または倍率方式によります。
4. 地価上昇局面で起きやすい3つの問題
第一に、代償金の目線のずれです。不動産を取得する相続人は相続税申告で用いた路線価ベースの金額を、手放す相続人は現在の時価ベースの金額を主張しがちです。路線価は公示価格の8割程度が目安で時価より低くなりがちなことに加え、上昇局面では時点のずれも重なるため、その差は数百万円から数千万円単位になり得ます。
単純化した例で考えます。相続人が子2人で、遺産が時価1億円の土地だけだとします。路線価による評価が8,000万円であれば、路線価ベースの代償金は4,000万円、時価ベースでは5,000万円となり、1,000万円の差が生じます。さらに協議中に時価が年3%ずつ2年上昇すれば、時価は約1億609万円となり、時価ベースの代償金は約5,305万円に増えます。実際の評価は個別事情により異なりますが、基準の選び方と時間の経過の双方が金額を動かすことが分かります。
第二に、協議の長期化による負担の増加です。分割時の時価が基準である以上、協議が長引くうちに地価が上がれば、取得する側が支払う代償金も増える可能性があります。代償分割は、取得者に代償金を支払う資力があることが前提とされるため(最高裁平成12年9月7日決定)、資金計画を先に固めておくことが肝要です。
第三に、相続税評価と時価の乖離に伴うリスクです。最高裁令和4年4月19日判決は、路線価による評価額と時価との開きが大きいというだけでは足りないものの、借入れによる不動産購入で相続税の負担が著しく軽減され、それを期待して購入した等の事情があれば、財産評価基本通達によらない評価を認めました。相続税対策として取得した不動産をめぐっては、上昇局面ほど慎重な検討が求められます。
なお、地方圏では下落が続く地域もあります。そのような地域では、分割を先延ばしにするほど資産価値が目減りするおそれがあり、換価分割や早期の売却を検討する合理性が高まる場合もあります。
5. 評価をめぐる紛争を避けるための実務上の手順
- 対象不動産ごとに、固定資産税評価額・路線価・近隣の基準地価と公示地価を一覧にし、それぞれの時点を明記します。
- 不動産情報ライブラリで、近隣基準地の過去数年の変動率を確認し、時点修正の方向と幅を把握します。
- 基準地は標準的な画地であるため、対象地の形状、接道、面積、用途地域、借地権の有無などによる個別の補正を検討します。
- 複数の不動産業者に査定を依頼し、評価の幅を把握します。それでも合意できなければ、不動産鑑定士による鑑定を検討します。
- 遺留分が問題になる事案では、相続開始時点の評価資料を早めに確保し、時効期間を管理します。
- 合意に至った場合は、遺産分割協議書や合意書に、評価額とその算定の前提(時点・資料)を記載しておくと、後日の蒸し返しを防ぎやすくなります。
- 取得後に売却する予定があるときは、譲渡所得税の負担も含めて手取り額で比較することが重要であり、税理士との連携が欠かせません。
よくあるご質問
Q1. 遺産分割は相続税申告と同じ路線価で決めてもよいのでしょうか。
相続人全員が合意すれば、路線価を基準に分割することもできます。もっとも、合意できない場合、家庭裁判所の実務では分割時の時価が原則とされます。路線価は公示価格の8割程度が目安とされ、時価より低くなりがちなため、不動産を手放す側にとって不利な結果になる可能性があります。
Q2. 遺産分割の協議中に地価が上がった場合、どの時点の価格で分けるのですか。
原則として分割時の時価で評価されます。協議や調停が長引いている間に地価が上昇すれば、不動産を取得する相続人が支払う代償金も増える可能性があります。
Q3. 遺留分侵害額請求では、相続後の値上がりは考慮されますか。
遺留分の算定は相続開始時の価額によるとされているため、相続開始後の値上がり分は原則として反映されません。相続開始時点の時価をどう立証するかが実務上の争点となります。
Q4. 基準地価をそのまま自分の土地の時価と考えてよいですか。
基準地価は、標準的な土地1平方メートル当たりの価格です。対象地の形状、接道状況、面積、利用上の制約によって価格は変わるため、目安の一つとして扱い、個別の補正や査定・鑑定と組み合わせて検討することが適切と考えられます。
Q5. 不動産の評価で相続人同士の意見が合わない場合はどうなりますか。
まず複数の査定を取り、評価の幅を共有することが考えられます。それでも合意できず調停や審判に進んだ場合には、家庭裁判所が不動産鑑定士による鑑定を行うことがあり、その費用は原則として当事者が予納します。
まとめ:評価の「時点」を揃えることが、公平な分割の出発点です
令和8年都道府県地価調査は、全国的な地価の上昇基調が続いていることを示しました。この局面では、同じ不動産でも、どの時点のどの価格を用いるかによって、代償金や遺留分の額が大きく変わり得ます。相続税の申告と遺産分割とで評価の考え方が異なる点を踏まえ、早い段階で評価の前提を整理しておくことが紛争の予防につながります。基準地価は毎年9月、地価公示は毎年3月に公表されますので、協議が長期化している場合には、最新の公表値で評価の前提を見直すことも検討に値します。
弁護士法人IGT法律事務所は、不動産や非上場株式の評価・処分が問題となる相続案件を中心に、遺産分割・遺留分・共有物分割への対応に注力しています。時価・路線価・固定資産税評価額の違いの解説もあわせてご参照ください。弁護士費用と担当弁護士のプロフィールをご確認のうえ、無料相談をご活用ください。
参考一次情報
- 国土交通省 報道発表「全国の地価動向は全用途平均で5年連続上昇~令和8年都道府県地価調査~」(令和8年9月15日。国土交通省)
- 国土交通省「令和8年都道府県地価調査の概要」(令和8年9月。PDF)
- 国土交通省「都道府県地価調査」(国土交通省)
- 国土交通省「不動産情報ライブラリ」(不動産情報ライブラリ)
- 国税庁「財産評価基準書 路線価図・評価倍率表」(国税庁)
- e-Gov法令検索「民法」(遺留分を算定するための財産の価額1043条1項、遺留分侵害額請求権の期間制限1048条、裁判による共有物の分割258条。e-Gov)
- e-Gov法令検索「家事事件手続法」(債務を負担させる方法による遺産の分割195条。e-Gov)
- 最高裁判所第三小法廷 令和4年4月19日判決(相続税の更正処分と財産評価基本通達6項。裁判所 裁判例検索)
関連コラム・解決事例
- 共有不動産の分割で損をしない評価額の決め方|時価・路線価・固定資産税評価額の違い
- 「不動産購入による相続税対策」の境界線―最高裁令和4年4月19日判決を弁護士が解説
- 共有物分割で不動産鑑定士に評価を依頼するメリットと費用の考え方
- 遺産分割|不動産を全件鑑定し適正な代償金1250万円を獲得
- 遺留分|不動産鑑定で評価額を見直し、2900万円減額して解決
- 不動産の相続に関する解決事例集
- 担当弁護士のプロフィール
【この記事の執筆者】
執筆・監修:弁護士 小林 洋介(こばやし ようすけ)
弁護士法人IGT法律事務所 代表パートナー弁護士
慶應義塾大学法学部卒業/東京大学法科大学院修了
東京弁護士会所属(相続遺言部会)/認定経営革新等支援機関/2級FP技能士
相続・事業承継分野を中心に、遺産分割・遺留分侵害額請求・生前対策まで幅広く対応。
▶ 弁護士小林洋介のプロフィール詳細 / ▶ 初回60分無料相談のご予約はこちら
ご相談はこちらへ
▶ 弁護士への初回60分無料相談はこちらへ。
相続のご相談は弁護士法人IGT法律事務所の相続相談サイトへ
| サイト名 | 弁護士法人IGT法律事務所の相続相談サイト |
|---|---|
| 事務所名 | 弁護士法人IGT法律事務所 |
| 住所 | 〒102-0083 東京都千代田区麹町4-3-3新麹町ビル6階 |
| TEL | 03-6265-6770(予約専用) |
| FAX | 03-6265-4994 |
| URL | https://souzokusoudan-bengoshi.com/ |
| コーポレートサイト | 弁護士法人IGT法律事務所 公式サイト(企業法務・M&A・事業再生などのご相談も承ります) |
※ 本記事は、執筆日における法令、判例、実務に基づき作成しており、その後の法改正等に対応していない可能性があることをご了承ください。