会社から「相続した株式を売り渡してください」という請求が届いた方へ
親や兄弟が持っていた同族会社の株式を相続したところ、会社から「株式を会社に売り渡すよう請求します」という書面が届いた。このような書面の多くは、会社法の「相続人等に対する売渡しの請求」(売渡請求)に基づくものです。売渡請求を受けると、請求の日から20日という短い期間のうちに、価格をめぐる対応を決めなければなりません。他方で、株式を手放したいと考えている相続人にとっては、現金に換える機会にもなります。本コラムでは、売渡請求の仕組み、届いたときに確認すること、価格の決まり方と期限を、条文に沿って整理します(執筆時点は令和8年10月)。
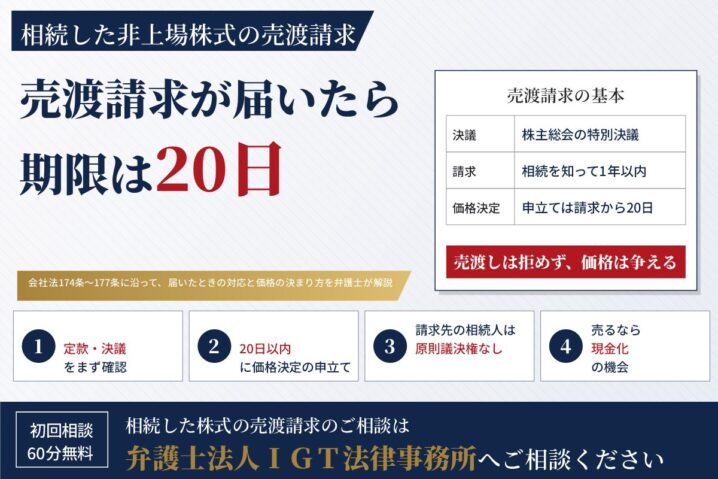
結論:売渡しそのものは拒めませんが、価格は争えます。20日の期限を最優先で管理します
- 定款に定めがあれば、会社は、相続などで譲渡制限株式を取得した人に対し、その株式を会社に売り渡すよう請求できます(会社法174条・176条1項)。会社が相続を知った日から1年を過ぎると、請求はできません(同条1項ただし書)。
- 請求には株主総会の特別決議が必要で、請求を受ける相続人は、原則としてその決議で議決権を行使できません(会社法175条、309条2項3号)。
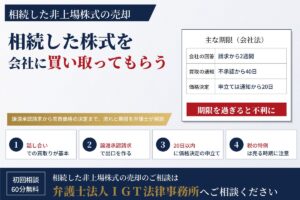
- 売買価格はまず協議で決め、まとまらなければ、会社または相続人が請求の日から20日以内に裁判所へ売買価格の決定を申し立てます(会社法177条1項・2項)。
- 20日以内にどちらも申し立てず、協議もまとまらなかった場合は、請求は効力を失います(会社法177条5項)。会社は、いつでも請求を撤回できます(同法176条3項)。
- 株式を手放したい相続人にとっては、適正な価格で現金に換える機会です。売るのか、価格を争うのかを、請求が届いた時点で検討し始めることが大切です。
1. 売渡請求とは何か
(1)定款に定めがある会社だけが使える制度です
会社は、相続その他の一般承継によって譲渡制限株式を取得した人に対し、その株式を会社に売り渡すよう請求できる旨を、定款で定めることができます(会社法174条)。相続による株式の取得には会社の承認が要らないため、会社にとって望ましくない人が株主になることがあります。売渡請求は、そのような場合に会社が株式を買い取ることを可能にする制度で、同族会社が株式を経営者側に集めるために使われることもあります。
(2)請求には株主総会の特別決議が必要です
会社は、請求をするたびに、株主総会の決議で、請求する株式の数と、請求の相手方となる人を定めなければなりません(会社法175条1項)。この決議は特別決議です(同法309条2項3号)。請求の相手方となる相続人は、原則としてこの株主総会で議決権を行使できません(同法175条2項。ほかの株主の全員が議決権を行使できない場合を除きます)。
(3)請求できるのは、相続を知った日から1年以内です
会社は、決議で定めた事項に基づいて相続人に売渡しを請求します。ただし、会社が相続その他の一般承継があったことを知った日から1年を経過したときは、請求できません(会社法176条1項)。請求は、対象となる株式の数を明らかにしてしなければなりません(同条2項)。
| 段階 | 内容 | 期限 | 条文 |
|---|---|---|---|
| ① 定款の定め | 相続人等に売渡しを請求できる旨を定款で定めておく | - | 会社法174条 |
| ② 株主総会の決議 | 請求する株式の数と相手方を特別決議で定める。相手方の相続人は原則として議決権を行使できない | - | 会社法175条・309条2項3号 |
| ③ 売渡しの請求 | 株式の数を明らかにして相続人に請求する | 会社が相続を知った日から1年 | 会社法176条 |
| ④ 価格の協議 | 会社と相続人が売買価格を協議する | - | 会社法177条1項 |
| ⑤ 価格決定の申立て | 協議がまとまらなければ、会社または相続人が裁判所に申し立てる | 請求の日から20日 | 会社法177条2項 |
| ⑥ 決定または失効 | 申立てがあれば裁判所が価格を決める。申立ても合意もなければ請求は効力を失う | - | 会社法177条4項・5項 |
2. 請求が届いたら、まず確認すること
- 請求書の日付と株式の数:20日の期限は請求の日から数えます。書面が届いた日ではない点に注意が必要です。
- 定款の定め:売渡請求の定めが本当にあるかを確認します。株主は、会社の営業時間内であれば、定款の閲覧や写しの交付を請求できます(会社法31条2項)。
- 株主総会の決議:特別決議がされているか、招集や議決権の扱いに問題がないかを確認します。手続に問題があれば、決議の日から3か月以内に、決議の取消しを求める訴えを起こせる場合があります(会社法831条1項)。
- 会社が相続を知った日:請求が1年の期間内にされているかを確認します。
- 会社の分配可能額:会社が売渡請求で株式を買い取る場合、支払える金額は分配可能額の範囲内に限られます(会社法461条1項5号)。これを超えて支払った場合には、支払いに関わった取締役らが会社に対して責任を負います(同法462条1項)。
- 会社の財務内容:株主は、計算書類の閲覧を請求できます(会社法442条3項)。議決権または発行済株式の3%以上を持つ株主は、会計帳簿の閲覧・謄写も請求できます(同法433条1項)。価格を検討する材料になります。
3. 応じる・争う・何もしない:3つの選択肢
適法な売渡請求であれば、相続人が売渡しそのものを拒むことはできません。他方で、価格は会社の言い値で決まるわけではありません。取り得る対応は、次の3つに整理できます。
(1)価格を協議して売る
株式を持ち続ける意味が乏しく、手放したいと考えている場合には、売渡請求は現金に換える機会になります。会社の財務内容を確認し、株価の根拠を整えたうえで、会社と価格を協議します。協議の過程で、会社ではなく経営者個人が株式を買い取る形に切り替わることもあります。
(2)20日以内に裁判所へ価格の決定を申し立てる
会社の提示額に納得できず、協議もまとまらない場合には、請求の日から20日以内に、裁判所に売買価格の決定を申し立てます(会社法177条2項)。申立ては、会社からも相続人からもできます。申立てがあれば、裁判所が定めた額が売買価格になります(同条4項)。申立てをした後も、並行して協議を続け、和解で解決することは珍しくありません。
(3)何もしない場合
20日以内に会社も相続人も申し立てず、協議もまとまらなかった場合は、請求は効力を失います(会社法177条5項)。相続人は株主のままでいることになります。ただし、会社の側から申立てがされることも多く、また、会社が相続を知った日から1年以内であれば、改めて請求される可能性もあると考えられます。何もしないことを選ぶ場合も、期限を把握したうえでの判断であることが大切です。
4. 売買価格はどのように決まるのか
裁判所は、売渡しの請求の時における会社の資産状態その他一切の事情を考慮して、売買価格を決めます(会社法177条3項)。非上場株式の評価では、会社の資産を時価で評価し直す純資産方式、将来の利益やキャッシュフローから求める収益方式(収益還元法・DCF法)、配当の額から求める配当方式(配当還元法)などがあり、会社の実態に応じて併用されることがあります。
会社から、配当還元法や額面、相続税の申告で使う評価額(財産評価基本通達による評価)を前提とした低い金額が示されることがあります。相続税の評価は課税のための方法であり、売買価格の決定でそのまま採用されるとは限りません。不動産を多く持つ会社や、利益が出ているのに配当をしていない会社では、評価の方法によって金額が大きく変わることがあります。必要に応じて裁判所が鑑定人を選ぶこともあり、その場合は鑑定費用の予納が求められます。
5. 遺産分割がまだ終わっていないとき
相続人が複数いて遺産分割が終わっていない間は、株式は相続人全員の共有(準共有)の状態にあります。この間は、権利を行使する者を1人定めて会社に通知しなければ、原則として株主の権利を行使できません(会社法106条)。遺産分割の前に売渡請求がされた場合には、価格の協議や申立てについて、相続人の間で方針をそろえる必要があります。
また、誰が株式を取得するかによって、売渡請求の相手方や、他の相続人に支払う代償金の額が変わることがあります。株式を取得しないで代償金を受け取るのか(非上場株式はいらない|代償金・遺留分で現金を受け取る方法)、株式を取得して会社に売るのかは、遺産分割と売渡請求の両方を見据えて検討することが大切です。会社が売渡請求をしない場合に、相続人の側から会社に買取りを求める方法は、相続した非上場株式を会社に買い取ってもらう方法と期限で説明しています。
6. 多数派の相続人でも、株式を取られることがあります
請求の相手方となる相続人は、売渡請求を決める株主総会で原則として議決権を行使できません(会社法175条2項)。そのため、経営者一族の側で相続が起きた場合に、残りの株主だけで売渡請求を決議し、相続人の株式を取得するといった事態が起こり得ることが指摘されています。会社の経営権に関わる問題になるため、経営者の側では、相続が起きる前に定款の定めを見直しておくことが検討されます。
7. 税金:会社に売る場合と、経営者個人に売る場合
売渡請求に応じて株式を発行会社に売ると、売却代金の一部が配当とみなされ、総合課税の対象になるのが原則です(所得税法25条1項)。ただし、相続または遺贈で取得し、相続税を納めた個人が、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに、相続税の課税価格に算入された株式を発行会社に譲渡した場合には、配当とみなされる部分についても株式の譲渡所得として扱われる特例があります(租税特別措置法9条の7)。この特例を受けるには、譲渡の時までに所定の届出書を発行会社に提出する必要があります。同じ期間内の譲渡では、納めた相続税の一部を取得費に加算できる特例もあります(同法39条)。
協議の結果、経営者個人に売ることになった場合は、株式の譲渡所得として課税されます。いずれも要件や計算は個別の事情で異なるため、税理士と一緒に手取り額を比較することが重要です。
8. 当事務所の解決事例
- 少数株主|相続した非上場株式・山林等を会社の社長に売却:被相続人の妻が、被相続人の弟が社長を務める会社の株式(議決権5%)と山林などの不動産を相続した事案です。会社から売渡請求がされたため、株価算定書などを用意して裁判所に売買価格の決定を申し立て、並行して交渉を続けました。最終的に、社長個人が株式と遺産の不動産を買い取る形で合意し、換価を完了しました。
※個別の事情を前提とした結果です。同様の結果をお約束するものではありません。
よくあるご質問
Q1. 売渡請求を無視したらどうなりますか。
請求の日から20日以内に会社も相続人も裁判所に申し立てず、協議もまとまらなければ、請求は効力を失います(会社法177条5項)。ただし、会社の側から価格決定の申立てがされることも多く、その場合は裁判所の手続に対応する必要があります。会社が相続を知った日から1年以内であれば、改めて請求される可能性もあると考えられるため、無視するのではなく、期限を把握したうえで方針を決めることをお勧めします。
Q2. 会社の提示額に納得できません。価格決定の申立ては自分でもできますか。
できます。売買価格の決定の申立ては、会社だけでなく、請求を受けた相続人からもすることができます(会社法177条2項)。期限は請求の日から20日以内です。会社の財務内容を確認し、株価算定書などで価格の根拠を示すことが重要になります。
Q3. 自分が多数派の相続人なのに、会社に株式を取られることはありますか。
起こり得ます。請求の相手方となる相続人は、売渡請求を決める株主総会で原則として議決権を行使できないため(会社法175条2項)、残りの株主だけで特別決議が成立することがあります。決議の手続に問題がある場合には、決議の日から3か月以内に決議の取消しを求める訴えを起こせる場合があります(同法831条1項)。
Q4. 売渡請求で会社に売ったとき、税金はどうなりますか。
発行会社に売ると、売却代金の一部が配当とみなされるのが原則です(所得税法25条1項)。ただし、相続税を納めた相続人が、相続税の申告期限の翌日以後3年を経過する日までに売る場合には、配当とみなされる部分も株式の譲渡所得として扱われる特例があります(租税特別措置法9条の7)。適用には届出書の提出などの要件があるため、税理士と確認しながら進めることが大切です。
Q5. 会社が請求を撤回したら、また請求されることはありますか。
会社は、いつでも売渡請求を撤回できます(会社法176条3項)。撤回の後も、会社が相続を知った日から1年以内であれば、改めて株主総会で決議をして請求される可能性はあると考えられます。1年を過ぎれば、会社は売渡請求をすることができません(同条1項ただし書)。
まとめ:届いた日から、期限と選択肢を整理します
売渡請求は、適法にされれば拒むことはできませんが、価格は会社の言い値で決まるものではありません。請求の日から20日以内に、売るのか、価格を争うのかを決める必要があり、遺産分割が終わっていない場合には相続人の間で足並みをそろえることも求められます。株式を手放したい相続人にとっては、適正な価格で現金に換える機会にもなります。
弁護士法人IGT法律事務所は、遺産分割・遺留分の段階から、相続後の株式の売却まで、非上場株式の相続に一貫して対応しています。株価の検討では、公認会計士・税理士・不動産鑑定士と連携します。非上場株式の相続のご案内と担当弁護士のプロフィールをご確認のうえ、初回60分の無料相談をご活用ください。請求が届いている場合は、期限が短いため、お早めにご連絡ください。
参考一次情報
- e-Gov法令検索「会社法」(定款の備置き及び閲覧等31条、株式の共有106条、相続人等に対する売渡しの請求174条〜177条、株主総会の特別決議309条2項、会計帳簿の閲覧等の請求433条、計算書類等の閲覧等442条、分配可能額461条・462条、株主総会等の決議の取消しの訴え831条。e-Gov)
- e-Gov法令検索「租税特別措置法」(相続財産に係る非上場株式をその発行会社に譲渡した場合のみなし配当課税の特例9条の7、相続財産に係る譲渡所得の課税の特例39条。e-Gov)
- e-Gov法令検索「所得税法」(配当所得とみなす金額25条。e-Gov)
関連コラム・解決事例
- 非上場株式の相続で損をしたくない方へ|初回相談60分無料
- 相続した非上場株式を会社に買い取ってもらう方法と期限
- 非上場株式はいらない|代償金・遺留分で現金を受け取る方法
- 会社から株式買取提案|即答NGの正しい対応
- 非上場株式の遺産分割|トラブル回避の全手順
- 少数株主|相続した非上場株式・山林等を会社の社長に売却
- 非上場株式の解決事例
【この記事の執筆者】
執筆・監修:弁護士 小林 洋介(こばやし ようすけ)
弁護士法人IGT法律事務所 代表パートナー弁護士
慶應義塾大学法学部卒業/東京大学法科大学院修了
東京弁護士会所属(相続遺言部会)/認定経営革新等支援機関/2級FP技能士
相続・事業承継分野を中心に、遺産分割・遺留分侵害額請求・生前対策まで幅広く対応。
▶ 弁護士小林洋介のプロフィール詳細 / ▶ 初回60分無料相談のご予約はこちら
ご相談はこちらへ
▶ 弁護士への初回60分無料相談はこちらへ。
相続のご相談は弁護士法人IGT法律事務所の相続相談サイトへ
| サイト名 | 弁護士法人IGT法律事務所の相続相談サイト |
|---|---|
| 事務所名 | 弁護士法人IGT法律事務所 |
| 住所 | 〒102-0083 東京都千代田区麹町4-3-3新麹町ビル6階 |
| TEL | 03-6265-6770(予約専用) |
| FAX | 03-6265-4994 |
| URL | https://souzokusoudan-bengoshi.com/ |
| コーポレートサイト | https://igt-law.com/ |
※ 本記事は、執筆日における法令、判例、実務に基づき作成しており、その後の法改正等に対応していない可能性があることをご了承ください。