非上場株式は相続せず、現金で受け取りたい方へ
遺産に同族会社の株式が含まれているものの、自分は会社の経営に関わっておらず、配当もない株式を受け継いでも困る。株式ではなく、現金で受け取りたい。非上場株式の相続では、このようなご相談が多く寄せられます。株式を取得してから売ろうとすると、会社が買い取らない、価格が低いといった問題に直面しがちです。そのため、遺産分割や遺留分の段階で、株式を取得せずに金銭で受け取る道を検討することが大切です。本コラムでは、代償分割と遺留分侵害額請求という2つの方法と、金額を左右する株式の評価、支払いの確保について整理します(執筆時点は令和8年10月)。
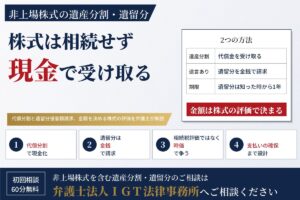
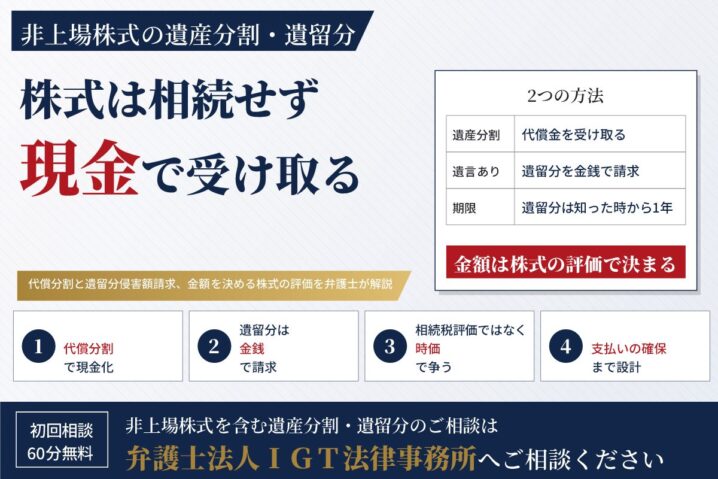
結論:遺産分割なら代償金、遺言があるなら遺留分侵害額。どちらも金額は「株式の評価」で決まります
- 遺産分割では、会社の株式を取得する相続人が、他の相続人に代償金を支払う「代償分割」によって、株式を取得せずに現金で受け取ることができます(家事事件手続法195条)。
- 遺言で株式が他の相続人に渡った場合でも、遺留分を侵害されていれば、遺留分侵害額に相当する金銭の支払いを請求できます(民法1046条1項)。請求できる期間は、相続の開始と遺留分を侵害する遺贈・贈与を知った時から1年です(同法1048条)。
- 代償金も遺留分侵害額も、株式をいくらと評価するかで金額が大きく変わります。相続税の申告で使う評価額ではなく、会社の実態を反映した時価で争うことができます。
- 金額で合意できても、支払われなければ意味がありません。代償分割では支払能力が問題になり、分割払いや担保、借入れによる支払いなどを調整します。
- 事業承継のために「除外合意」「固定合意」がされていると、株式の扱いが変わるため、最初に確認が必要です。
1. 株式を取得しないで現金で受け取る2つの方法
(1)遺産分割の場合:代償分割で代償金を受け取る
遺産分割では、株式を会社の経営を続ける相続人などが取得し、その代わりに、他の相続人に金銭(代償金)を支払う方法がよく使われます。これを代償分割といいます。相続人全員が合意すれば、協議や調停で代償分割をすることができます。協議や調停がまとまらず審判になった場合、家庭裁判所は、特別の事情があると認めるときに、相続人の一人に他の相続人に対する債務を負担させる方法で分割することができます(家事事件手続法195条)。
遺産の分割は、遺産の種類や性質、各相続人の生活の状況その他一切の事情を考慮して行うとされています(民法906条)。会社の経営を担う相続人に株式を集め、経営に関わらない相続人には代償金を支払うという分け方は、この考え方にもなじみやすいといえます。
(2)遺言がある場合:遺留分侵害額を金銭で請求する
遺言で株式やその他の財産が特定の相続人に集中し、自分の遺留分が侵害されている場合には、遺留分侵害額に相当する金銭の支払いを請求できます(民法1046条1項)。遺留分の請求は金銭の請求なので、株式そのものを受け取るのではなく、現金で受け取ることになります。
遺留分を算定するための財産の価額は、相続開始の時に被相続人が有した財産の価額に、一定の贈与の価額を加え、債務を差し引いて計算します(民法1043条1項)。相続人に対する生前の贈与は、相続開始前の10年間にされた、婚姻・養子縁組のため又は生計の資本としての贈与が対象になります(同法1044条3項)。後継者に株式が生前贈与されていた場合には、その株式も計算に含まれる可能性があります。
遺留分侵害額の請求権は、相続の開始と遺留分を侵害する贈与・遺贈があったことを知った時から1年、相続開始の時から10年で消滅します(民法1048条)。期限内に、内容証明郵便などで請求の意思を伝えておくことが重要です。
| 項目 | 代償分割(遺産分割) | 遺留分侵害額請求 |
|---|---|---|
| 使う場面 | 遺言がない、または遺言で分け方が決まっていない遺産 | 遺言や生前贈与で、遺留分が侵害されている場合 |
| 受け取るもの | 株式を取得した相続人からの代償金 | 遺留分侵害額に相当する金銭 |
| 評価の時点 | 原則として遺産分割の時(実務上の取扱い) | 相続開始の時(民法1043条1項) |
| 期限 | 遺産分割そのものに期限はない | 知った時から1年・相続開始から10年(民法1048条) |
| 主な根拠 | 家事事件手続法195条、民法906条 | 民法1043条〜1048条 |
2. 代償金・遺留分の額は「株式の評価」で決まります
(1)相続税の評価額と、遺産分割・遺留分での評価は違います
相続税の申告では、財産評価基本通達に定める方法で非上場株式を評価します。これは課税のための評価方法であり、遺産分割や遺留分の場面では、会社の実態を反映した時価が問題になります。相続税の評価額は、会社の規模や株主の区分によって、時価より低くなることも少なくありません。株式を取得する側からは、相続税の評価額をもとにした低い代償金が提示されることがあるため、そのまま合意してよいかを検討する必要があります。評価方法の違いは、非上場株式の相続のご案内のよくある質問でも整理しています。
(2)不動産を持つ会社は、不動産の時価が株価を大きく動かします
収益物件などを保有する不動産管理会社の株式は、会社が持つ不動産をいくらと評価するかで株価が大きく変わります。決算書に載っている不動産の価額は取得時の価額を基礎とするため、時価とは大きく異なることがあります。保有不動産の査定書を取り、純資産を時価で評価し直すことで、株価の主張を裏付けることができます。
(3)いつの時点で評価するか
遺産分割では、原則として遺産分割の時の価額で評価するのが実務上の取扱いです。これに対し、遺留分は相続開始の時の価額で計算します(民法1043条1項)。協議が長引く間に会社の業績や保有不動産の価格が動くと、遺産分割と遺留分とで評価の結果が変わることがあります。
(4)会社の資料を集める
株式の評価には、少なくとも直近数期分の決算書、勘定科目の内訳、保有不動産の資料が必要です。遺産分割が終わるまでは、株式は相続人全員の共有(準共有)の状態にあり、株主の権利を行使するには、原則として権利を行使する者を1人定めて会社に通知する必要があります(会社法106条)。他の相続人の協力が得られない場合には、相続税の申告で使った資料を確認したり、調停の中で相手方に資料の提出を求めたりすることが考えられます。
3. 代償金を払ってもらえるか
(1)支払能力が問題になります
審判で代償分割をするには、代償金を支払う相続人に支払能力があることが必要とされています(最高裁平成12年9月7日決定)。株式を取得したい相続人が、代償金を支払う資金を持っていないと主張することもあります。
(2)分割払い・担保・借入れで調整します
一括で支払えない場合には、分割払いとし、不動産に担保を設定する、株式を取得する相続人が金融機関から借入れをして支払う、一部の財産を売却して支払いに充てる、といった方法で調整します。支払いの時期と方法を遺産分割協議書や調停調書に明記しておくことが大切です。遺留分侵害額の支払いについても、支払う側の請求により、裁判所が相当の期限を許与することがあります(民法1047条5項)。
4. 事業承継の対策がされている場合
中小企業の事業承継では、後継者が先代経営者から贈与を受けた株式について、推定相続人全員の合意により、遺留分を算定するための財産の価額に算入しない(除外合意)、または合意の時の価額に固定する(固定合意)ことができます(中小企業における経営の承継の円滑化に関する法律4条1項)。この合意は、経済産業大臣の確認と家庭裁判所の許可を受けたときに効力を生じます(同法7条・8条)。こうした合意がある場合には、遺留分の計算で株式の扱いが変わるため、最初に合意の有無と内容を確認します。
5. 株式を取得してしまうと、何が困るのか
経営に関わらない相続人が株式を取得すると、配当がない、市場で売れない、会社の情報が得られないといった状態が続くことがあります。株式を取得した後に現金に換える方法としては、会社や経営者に買い取ってもらう方法(相続した非上場株式を会社に買い取ってもらう方法と期限)がありますが、会社が応じなければ手続と時間を要します。また、定款に定めがあれば、会社から株式の売渡しを請求されることもあります(相続した株式に売渡請求が届いたら|20日の期限と価格の決め方)。遺産分割の段階で、株式を取得するか、代償金を受け取るかを比べておくことが重要です。
6. 当事務所の解決事例
- 遺産分割|収益不動産・非上場株式の遺産分割で代償金5300万円を獲得:収益不動産とその不動産を保有する不動産管理会社の株式を母親が取得する事案で、相続税評価額をもとにした代償金2,700万円の提示に対し、不動産の実勢価格と株価を調査して調停を申し立て、代償金5,300万円で調停が成立した事例です。支払いは、不動産を担保にした借入れを前提に調整しました。
- 遺産分割|不動産管理会社の株式の遺産分割で、代償金4000万円を獲得:遺産の大半が複数の収益物件を保有する不動産管理会社の株式だった事案で、決算書の分析と収益物件の不動産査定書を提出し、株式は相手方が取得して代償金4,000万円で調停が成立した事例です。
- 参考(不動産の事例):遺産分割|当初提案の代償金額を2倍以上に引き上げ代償金1000万円獲得:自宅不動産について固定資産税評価額並みの代償金が提示された事案で、実勢価格の査定書で反論し、交渉で約1,000万円の代償金を受け取った事例です。評価の考え方は株式の場合にも共通します。
※個別の事情を前提とした結果です。同様の結果をお約束するものではありません。
よくあるご質問
Q1. 遺産分割がまとまる前に、株式だけ先に売ることはできますか。
遺産分割が終わるまでは、株式は相続人全員の共有(準共有)の状態にあります。株式全体を売るには相続人全員の同意が必要になるのが通常で、一部の相続人だけで先に売ることは難しいと考えられます。株式を取得しないで現金で受け取りたい場合には、遺産分割の中で代償分割を求める方法が現実的です。
Q2. 相手から「代償金を払う資金がない」と言われました。
審判で代償分割をするには、代償金を支払う相続人に支払能力があることが必要とされています(最高裁平成12年9月7日決定)。ただし、話し合いや調停では、分割払いとして担保を設定する、金融機関から借入れをして支払う、一部の財産を売却して支払いに充てるなど、支払いの方法を工夫して合意に至ることも多くあります。
Q3. 遺留分を請求すると、株式そのものを渡されることはありますか。
遺留分侵害額請求は、遺留分侵害額に相当する金銭の支払いを求めるものです(民法1046条1項)。相手方が一方的に株式を渡して支払いに代えることはできず、株式で受け取るのは、当事者が合意した場合に限られます。
Q4. 株式の評価で折り合わないとき、鑑定はどうなりますか。
まず双方が株価算定書や不動産の査定書を出し合い、評価の幅を確かめます。それでも合意できない場合には、調停や審判、訴訟の中で、裁判所が選んだ鑑定人による鑑定が行われることがあります。鑑定の費用は、原則として当事者が予納します。
Q5. 代償金を受け取ったとき、税金はかかりますか。
代償金は相続によって取得した財産として、受け取った相続人の相続税の計算に含まれ、支払った相続人の側では差し引かれるのが一般的です。遺産分割の前に相続税の申告をしている場合には、分割の内容に応じて修正申告や更正の請求が必要になることがあります。具体的な計算は、税理士と確認しながら進めることが大切です。
まとめ:株式を取得する前に、現金で受け取る道を比べます
非上場株式は、取得してしまうと現金に換えるまでに時間と手続がかかることがあります。遺産分割の段階であれば代償分割、遺言がある場合には遺留分侵害額請求によって、株式を取得せずに金銭で受け取る道があります。いずれも金額は株式の評価で決まり、支払いの確保まで見据えた交渉が求められます。遺留分には1年の期限がある点にも注意が必要です。
弁護士法人IGT法律事務所は、遺産分割・遺留分の段階から、相続後の株式の売却まで、非上場株式の相続に一貫して対応しています。株価の検討では、公認会計士・税理士・不動産鑑定士と連携します。非上場株式の相続のご案内と担当弁護士のプロフィールをご確認のうえ、初回60分の無料相談をご活用ください。
参考一次情報
- e-Gov法令検索「民法」(遺産の分割の基準906条、遺留分を算定するための財産の価額1043条・1044条、遺留分侵害額の請求1046条、受遺者又は受贈者の負担額1047条、遺留分侵害額請求権の期間の制限1048条。e-Gov)
- e-Gov法令検索「家事事件手続法」(債務を負担させる方法による遺産の分割195条。e-Gov)
- e-Gov法令検索「会社法」(株式の共有106条。e-Gov)
- e-Gov法令検索「中小企業における経営の承継の円滑化に関する法律」(後継者が取得した株式等に関する遺留分の算定に係る合意等4条・7条・8条。e-Gov)
- 最高裁判所 平成12年9月7日決定(代償分割と代償金の支払能力。裁判所 裁判例検索)
関連コラム・解決事例
- 非上場株式の相続で損をしたくない方へ|初回相談60分無料
- 相続した非上場株式を会社に買い取ってもらう方法と期限
- 相続した株式に売渡請求が届いたら|20日の期限と価格の決め方
- 非上場株式の遺産分割|トラブル回避の全手順
- 遺産分割でもめたら|不動産・非上場株式の評価実務に強い相続弁護士
- 不動産・非上場株式がある相続は要注意!遺留分侵害額請求で損をしないための弁護士選び
- 非上場株式の解決事例
【この記事の執筆者】
執筆・監修:弁護士 小林 洋介(こばやし ようすけ)
弁護士法人IGT法律事務所 代表パートナー弁護士
慶應義塾大学法学部卒業/東京大学法科大学院修了
東京弁護士会所属(相続遺言部会)/認定経営革新等支援機関/2級FP技能士
相続・事業承継分野を中心に、遺産分割・遺留分侵害額請求・生前対策まで幅広く対応。
▶ 弁護士小林洋介のプロフィール詳細 / ▶ 初回60分無料相談のご予約はこちら
ご相談はこちらへ
▶ 弁護士への初回60分無料相談はこちらへ。
相続のご相談は弁護士法人IGT法律事務所の相続相談サイトへ
| サイト名 | 弁護士法人IGT法律事務所の相続相談サイト |
|---|---|
| 事務所名 | 弁護士法人IGT法律事務所 |
| 住所 | 〒102-0083 東京都千代田区麹町4-3-3新麹町ビル6階 |
| TEL | 03-6265-6770(予約専用) |
| FAX | 03-6265-4994 |
| URL | https://souzokusoudan-bengoshi.com/ |
| コーポレートサイト | https://igt-law.com/ |
※ 本記事は、執筆日における法令、判例、実務に基づき作成しており、その後の法改正等に対応していない可能性があることをご了承ください。