相続した非上場株式を、会社や経営者に買い取ってもらいたい方へ
親や祖父母から同族会社の株式を相続したものの、配当はなく、経営にも関わっていない。株式を現金に換えたいのに、会社は「買い取る義務はない」「この金額でしか買えない」と言う。非上場株式の相続では、このようなご相談が少なくありません。譲渡制限のある株式は市場で売ることができませんが、会社法には、株主が会社に対して買取りを求めることができる手続が用意されています。本コラムでは、話し合いによる買取りから、譲渡承認請求、裁判所による売買価格の決定までの流れと期限を、条文に沿って整理します(執筆時点は令和8年10月)。
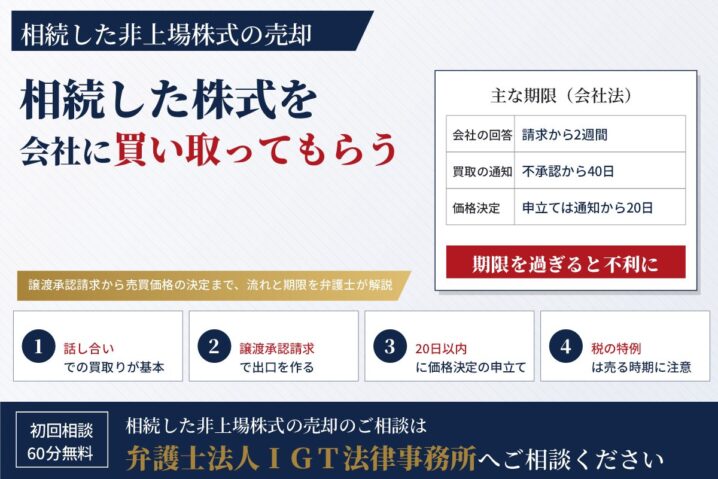
結論:会社が買い取らないときは「譲渡承認請求」で出口を作り、期限を管理します
- まずは会社や経営者との話し合いによる買取りを目指します。その際、会社の財務内容を把握する前に、こちらから希望額を示さないことが大切です。
- 会社が応じない場合は、譲受人を定めて譲渡承認請求をし、「承認しないのであれば会社または指定買取人が買い取ること」をあわせて請求します(会社法136条・138条1号)。会社が承認しなければ、会社または指定買取人が買い取ることになります(同法140条)。
- 会社が請求から2週間以内に回答しない場合や、不承認の通知から40日以内(指定買取人の場合は10日以内)に買取りの通知をしない場合は、譲渡を承認したものとみなされます(同法145条)。
- 価格の協議がまとまらなければ、買取りの通知から20日以内に裁判所へ売買価格の決定を申し立てます。申立てをせず協議もまとまらないと、1株当たり純資産額を基準とする価格で確定します(同法144条2項・5項)。
- 相続税の申告期限の翌日から3年以内に発行会社へ売る場合には、税の特例が使える可能性があります(租税特別措置法9条の7・39条)。売る相手と時期は、税理士と一緒に検討します。
1. 手続の前に:相続した株式の「株主」になっておく
会社に買取りを求めるには、まず自分が株主として扱われる状態にしておく必要があります。
相続人が複数いて遺産分割がまだ終わっていない間は、株式は相続人全員の共有(準共有)の状態にあります。この間は、権利を行使する者を1人定めて会社に通知しなければ、原則として株主の権利を行使できません(会社法106条)。株式を売却するには、遺産分割で自分が株式を取得するか、相続人全員で足並みをそろえる必要があるのが通常です。株式そのものではなく代償金として現金を受け取る方法もあるため(非上場株式はいらない|代償金・遺留分で現金を受け取る方法)、遺産分割の段階であれば、どちらが有利かを先に検討します。
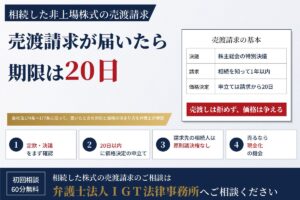
遺産分割で株式を取得したら、会社に株主名簿の名義書換を請求します(会社法133条)。相続による取得は、譲渡制限株式であっても会社の承認を要しません(同法134条4号)。なお、定款に「相続人等に対する売渡しの請求」の定めがある会社では、会社の側から株式を売り渡すよう請求されることがあります(同法174条以下)。この場合の対応は、本コラムとは手続が異なります(相続した株式に売渡請求が届いたら|20日の期限と価格の決め方をご覧ください)。
2. まずは話し合いで買い取ってもらう
多くの事案は、裁判所の手続を経ずに、会社や経営者との話し合いで解決しています。話し合いでは、誰が買主になるかによって、手続と税金が変わります。
(1)会社が買い取る場合
会社が自己株式として取得する場合は、株主総会の決議が必要です(会社法156条)。特定の株主から取得するときは、他の株主に「自分の株式も買い取ってほしい」と請求する機会を与える必要がありますが(同法160条2項・3項)、非公開会社が相続人から相続した株式を取得する場合には、この手続は不要とされています(同法162条。ただし、相続人がその株式について株主総会で議決権を行使したことがある場合を除きます)。また、会社が株主に支払う金額は、分配可能額の範囲内に限られます(同法461条1項)。
(2)経営者個人などが買い取る場合
社長個人や親族、資産管理会社が買い取る場合は、会社の分配可能額の制限は受けません。他方で、個人の資金の手当てが問題になります。代金を分割で支払うという提案を受けることもありますが、株式をいつ移転するか、支払いが滞ったときにどうするかを契約で定めておく必要があります。
(3)先に希望額を示さない
話し合いの初期に、こちらから「この金額なら売る」と示すと、その金額が交渉の上限になりがちです。会社の決算書、保有不動産の時価、役員報酬や関係者との取引などを把握し、株価の根拠を整理してから金額の話に入ることが大切です。会社とのやり取りは、後で内容を確認できるよう、書面でそろえておくことをお勧めします。
3. 会社が応じないとき:譲渡承認請求の流れと期限
会社が買取りに応じない場合でも、会社法の手続を使えば、売却の出口を作ることができます。流れは次のとおりです。
| 段階 | 内容 | 期限 | 条文 |
|---|---|---|---|
| ① 譲渡承認請求 | 株式数・譲受人を明らかにし、承認しない場合は会社または指定買取人が買い取るよう請求する | - | 会社法136条・138条1号 |
| ② 会社の回答 | 承認するか否かを決定し、請求者に通知する | 請求から2週間 | 会社法139条・145条1号 |
| ③ 買取りの決定 | 不承認なら、会社が買い取るか、指定買取人を指定する | - | 会社法140条 |
| ④ 買取りの通知と供託 | 会社または指定買取人が、買い取る旨を通知し、1株当たり純資産額に株式数を乗じた額を供託する | 不承認の通知から40日(指定買取人は10日) | 会社法141条・142条・145条2号 |
| ⑤ 価格の協議 | 売買価格を協議する | - | 会社法144条1項 |
| ⑥ 価格決定の申立て | 協議がまとまらなければ、裁判所に売買価格の決定を申し立てる | ④の通知から20日 | 会社法144条2項 |
(1)請求書に書くこと
譲渡承認請求では、譲り渡す株式の数、譲り受ける者の氏名または名称、そして会社が承認しない場合に会社または指定買取人が買い取ることを請求する旨を明らかにします(会社法138条1号)。最後の買取りの請求を入れておかないと、会社が承認しなかったときに買取りの手続に進めません。また、会社が承認した場合には、その譲受人に実際に譲渡することになるため、買い受ける意思と資金のある譲受人を定めておくことが重要です。
(2)会社の回答は2週間以内
承認するか否かは、株主総会(取締役会設置会社では取締役会)の決議で決めます(会社法139条1項)。会社が請求の日から2週間以内に決定の内容を通知しなければ、譲渡を承認したものとみなされます(同法145条1号)。期限は定款で短くすることもできるため、請求の前に定款を確認しておきます。
(3)不承認なら会社か指定買取人が買い取る
会社が承認しない場合、会社は株式を買い取らなければなりません。会社が自ら買い取るときは株主総会の特別決議が必要で、請求した株主はその決議で議決権を行使できません(会社法140条2項・3項、309条2項1号)。会社は、自ら買い取る代わりに、買い取る人(指定買取人)を指定することもできます(同法140条4項)。実務では、経営者やその親族が指定買取人になることがあります。
会社または指定買取人は、買い取る旨を通知する際に、1株当たり純資産額に株式数を乗じた額を供託し、その証明書を請求者に交付しなければなりません(会社法141条2項・142条2項)。この供託額は手続を担保するためのもので、正当な売買価格を意味するものではありません。
(4)40日・10日の期限と「みなし承認」
会社が不承認の通知の日から40日以内に買取りの通知をしない場合は、譲渡を承認したものとみなされます。ただし、指定買取人が不承認の通知の日から10日以内に買取りの通知をした場合は、この限りではありません(会社法145条2号)。どちらの期限も「不承認の通知の日」から数える点に注意が必要です。みなし承認となれば、請求書に記載した譲受人に譲渡することができます。
(5)買取りの通知の後は自由に撤回できない
会社または指定買取人から買取りの通知を受けた後は、相手方の承諾がなければ請求を撤回できません(会社法143条)。請求する前に、売却してよいか、希望する価格の幅はどの程度かを決めておく必要があります。
4. 価格が折り合わないとき:裁判所による売買価格の決定
(1)申立ては買取りの通知から20日以内
売買価格は、まず当事者の協議で定めます(会社法144条1項)。協議がまとまらないときは、会社(または指定買取人)と請求者のいずれも、買取りの通知があった日から20日以内に、裁判所に売買価格の決定を申し立てることができます(同条2項・7項)。この期間内に申立てがなく、協議もまとまらなかった場合は、1株当たり純資産額に株式数を乗じた額が売買価格になります(同条5項)。この1株当たり純資産額は法務省令で定める方法で算定されるもので、会社の収益力や資産の含み益が十分に反映されるとは限りません。20日は短いため、買取りの通知が届く前から、申立ての準備を進めておくことが考えられます。
(2)裁判所はどのように価格を決めるのか
裁判所は、譲渡承認請求の時における会社の資産状態その他一切の事情を考慮して価格を決めます(会社法144条3項)。非上場株式の評価方法には、主に次のようなものがあります。
- 純資産方式:会社の資産と負債を時価で評価し直し、その差額から株価を求める方法です。不動産や有価証券の含み益が反映されます。
- 収益方式(収益還元法・DCF法):将来の利益やキャッシュフローを現在の価値に割り引いて株価を求める方法です。収益力のある会社では高い評価になる傾向があります。
- 配当方式(配当還元法):配当の額を基礎に株価を求める方法です。配当が少ない会社では低い評価になりやすく、少数株主には不利に働くことがあります。
裁判例では、会社の実態に応じてこれらを併用したり、重みを付けて組み合わせたりする例が見られます。相続税の申告で使う評価額(財産評価基本通達による評価)は課税のために定められた方法であり、売買価格の決定でそのまま採用されるとは限りません。必要に応じて裁判所が鑑定人を選ぶこともあり、その場合は鑑定費用の予納が求められます。
(3)供託額は「最低ライン」にすぎない
価格が確定すると、会社が供託した金額の限度で、売買代金が支払われたものとみなされます(会社法144条6項)。裁判所の決定した価格が供託額を上回れば、その差額を受け取ることになります。供託額が提示されたからといって、それが最終的な価格になるわけではありません。
5. 交渉材料をそろえる
会社や経営者が話し合いに応じない、あるいは低い価格に固執する場合には、株主としての権利を使って事実関係を明らかにし、交渉の材料をそろえることが考えられます。
(1)会計帳簿の閲覧・謄写
総株主の議決権または発行済株式の3%以上を持つ株主は、理由を明らかにして、会計帳簿やこれに関する資料の閲覧・謄写を請求できます(会社法433条1項)。会社は、法律に定める拒絶事由に当たらない限り、拒むことができません(同条2項)。決算書だけでは分からない役員報酬の決め方、経営者や親族との取引、保有資産の内容などを確認し、株価の主張の裏付けにします。
(2)役員報酬や関係者との取引の確認、取締役の責任追及
利益が出ているのに配当がなく、経営者一族の役員報酬や関係者との取引に利益が流れている場合には、取締役の責任を追及できる可能性があります。株主は、会社に対して取締役の責任を追及する訴えを起こすよう請求し、会社が60日以内に起こさなければ、自ら訴えを起こすことができます(会社法847条1項・3項。非公開会社では、6か月前からの保有の要件はありません)。もっとも、こうした手段は会社との関係をさらに難しくすることもあるため、最終的な目的である「適正な価格での売却」との関係で、使うかどうかと時期を慎重に判断します。
(3)ほかの請求と一緒に解決する
亡くなった方が会社に対して退職慰労金などを請求していた場合や、相続人自身が役員を退任して会社と争っている場合には、その請求と株式の買取りをまとめて解決することで、話し合いがまとまりやすくなることがあります。
6. 税金:売る相手と時期で変わります
非上場株式を発行会社に売ると、売却代金の一部が配当とみなされ、総合課税の対象になるのが原則です(所得税法25条1項)。ただし、相続または遺贈で取得し、相続税を納めた個人が、相続開始の翌日から相続税の申告期限の翌日以後3年を経過する日までに、相続税の課税価格に算入された株式を発行会社に譲渡した場合には、配当とみなされる部分についても株式の譲渡所得として扱われる特例があります(租税特別措置法9条の7)。同じ期間内の譲渡では、納めた相続税の一部を取得費に加算できる特例もあります(同法39条)。前者の特例を受けるには、譲渡の時までに所定の届出書を発行会社に提出する必要があります。
経営者個人などに売る場合は、株式の譲渡所得として課税されます。売却価格が時価から大きく離れていると、買主の側に贈与税の問題が生じることもあります。いずれも要件や計算は個別の事情で異なるため、売却の相手と時期を決める前に、税理士と一緒に手取り額を比較することが重要です。
7. 当事務所の解決事例
- 非上場株式買取|少数株主を代理して株式を売却し、約1億6000万円を獲得:代襲相続で取得した同族会社の株式について、会計帳簿・議事録の閲覧請求と、第三者への譲渡承認請求を背景に価格交渉を行い、当初提示額の4倍にあたる約1億6,000万円で売却した事例です。
- 少数株主|会社との紛争中に元代表者が死亡、非上場株式を会社が買取:元社長が退職慰労金の差額を求めて会社を訴えていた途中で亡くなり、訴訟を終わらせることと引換えに、遺族が相続した株式を会社に買い取ってもらった事例です。
※個別の事情を前提とした結果です。同様の結果をお約束するものではありません。
よくあるご質問
Q1. 譲渡承認請求をするには、買ってくれる人(譲受人)が必要ですか。
必要です。譲渡承認請求では、株式を譲り受ける者の氏名または名称を明らかにしなければなりません(会社法138条1号ロ)。会社が承認した場合やみなし承認となった場合には、その譲受人に実際に譲渡することになるため、買い受ける意思と資金のある譲受人を定めておくことが重要です。
Q2. 会社から「定款で額面で買い取ると決まっている」と言われました。
定款の定めだけで、裁判所が決める売買価格が当然に額面になるとは限りません。他方で、従業員持株制度のように、株式を取得する際に「退職時には取得価格で譲渡する」と個別に合意していた場合には、その合意を有効とした最高裁判例もあります(最高裁平成7年4月25日判決)。定款の条項の内容と、株式を取得した経緯を確認して判断します。
Q3. 譲渡承認請求をすると、会社との関係が決定的に悪くなりませんか。
請求は会社法に定められた正当な手続ですが、会社の受け止め方はさまざまです。いきなり請求するのではなく、まず弁護士が代理人として話し合いによる買取りを申し入れ、それでも応じない場合に請求する、という順序をとることが多いと考えられます。請求後は撤回が制限されるため(会社法143条)、その前に方針を固めておきます。
Q4. 裁判所の価格決定の手続には、どのくらいの期間がかかりますか。
事案によりますが、双方が株価算定書を出し合い、さらに裁判所が鑑定人を選んで鑑定を行う場合には、1年以上かかることも珍しくありません。手続の途中で、裁判所の見解を踏まえて和解により解決する例もあります。
Q5. 弁護士費用はどのように考えればよいですか。
話し合いで解決するか、譲渡承認請求や裁判所の手続まで進むかによって、必要な作業が大きく異なります。株式の数、会社の規模、資料の有無、相手方の対応をお伺いしたうえで、事案ごとにお見積りをお示しします。費用の目安は、弁護士費用のページの「非上場株式買取業務」に掲載しています。初回60分の無料相談で、費用の見通しもあわせてご説明します。
まとめ:売却の出口と期限を、最初に設計します
相続した非上場株式は、会社が買い取らないからといって、売却をあきらめる必要はありません。話し合いでの買取りを基本としつつ、譲渡承認請求と裁判所による価格決定という会社法の出口を見据えておくことで、会社の提示額をそのまま受け入れる以外の選択肢が生まれます。他方で、2週間・40日・20日といった期限が連続し、請求後は撤回も制限されるため、手続に入る前の準備が結果を左右します。
弁護士法人IGT法律事務所は、遺産分割・遺留分の段階から、相続後の株式の売却まで、非上場株式の相続に一貫して対応しています。株価の検討では、公認会計士・税理士・不動産鑑定士と連携します。非上場株式の相続のご案内と担当弁護士のプロフィールをご確認のうえ、初回60分の無料相談をご活用ください。
参考一次情報
- e-Gov法令検索「会社法」(株主名簿記載事項の記載の請求133条・134条、譲渡等承認請求136条〜145条、自己株式の取得156条・160条・162条、株主総会の特別決議309条2項、会計帳簿の閲覧等の請求433条、分配可能額461条、責任追及等の訴え847条。e-Gov)
- e-Gov法令検索「租税特別措置法」(相続財産に係る非上場株式をその発行会社に譲渡した場合のみなし配当課税の特例9条の7、相続財産に係る譲渡所得の課税の特例39条。e-Gov)
- e-Gov法令検索「所得税法」(配当所得とみなす金額25条。e-Gov)
- 最高裁判所第三小法廷 平成7年4月25日判決(従業員持株制度における株式の譲渡価格の合意。裁判所 裁判例検索)
関連コラム・解決事例
- 非上場株式の相続で損をしたくない方へ|初回相談60分無料
- 相続した株式に売渡請求が届いたら|20日の期限と価格の決め方
- 非上場株式はいらない|代償金・遺留分で現金を受け取る方法
- 会社から株式買取提案|即答NGの正しい対応
- 非上場株式の遺産分割|トラブル回避の全手順
- 最判R2.3.24タキゲン事件|非上場株式の譲渡時価を弁護士が解説
- 少数株主|相続した非上場株式・山林等を会社の社長に売却
- 非上場株式の解決事例
【この記事の執筆者】
執筆・監修:弁護士 小林 洋介(こばやし ようすけ)
弁護士法人IGT法律事務所 代表パートナー弁護士
慶應義塾大学法学部卒業/東京大学法科大学院修了
東京弁護士会所属(相続遺言部会)/認定経営革新等支援機関/2級FP技能士
相続・事業承継分野を中心に、遺産分割・遺留分侵害額請求・生前対策まで幅広く対応。
▶ 弁護士小林洋介のプロフィール詳細 / ▶ 初回60分無料相談のご予約はこちら
ご相談はこちらへ
▶ 弁護士への初回60分無料相談はこちらへ。
相続のご相談は弁護士法人IGT法律事務所の相続相談サイトへ
| サイト名 | 弁護士法人IGT法律事務所の相続相談サイト |
|---|---|
| 事務所名 | 弁護士法人IGT法律事務所 |
| 住所 | 〒102-0083 東京都千代田区麹町4-3-3新麹町ビル6階 |
| TEL | 03-6265-6770(予約専用) |
| FAX | 03-6265-4994 |
| URL | https://souzokusoudan-bengoshi.com/ |
| コーポレートサイト | https://igt-law.com/ |
※ 本記事は、執筆日における法令、判例、実務に基づき作成しており、その後の法改正等に対応していない可能性があることをご了承ください。