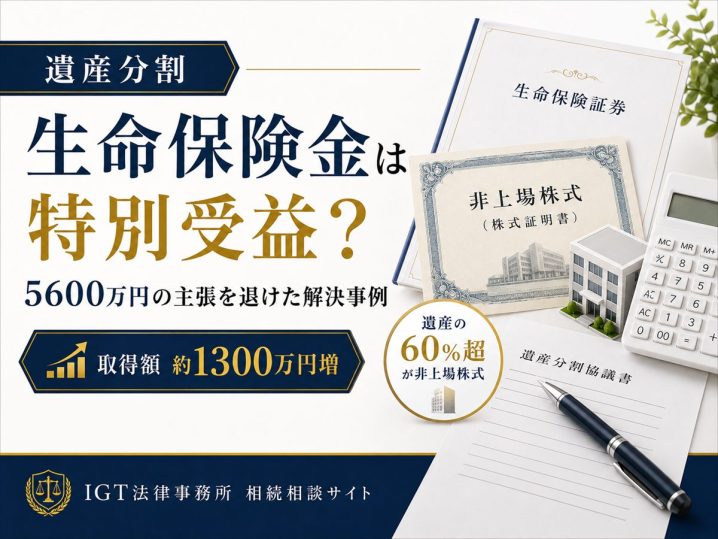
遺産分割|生命保険金5600万円の特別受益主張を退け、取得額を約1300万円増加させた事例
公開日:2026年8月29日/最終更新日:2026年9月28日(よくあるご質問と関連ページを追加)
本事例の結論と解決のポイント
遺産の6割以上が、二男が経営を承継した非上場会社の株式でした。相手方(弟妹側)が最初に示した分割案は、ご依頼者様の取得額を約1,680万円とするものでした。その根拠は、ご依頼者様が受け取った生命保険金約5,600万円を特別受益として遺産に持ち戻すべきだという主張と、自社株の生前贈与を13株分だけ計上する前提でした。
当事務所は、死亡保険金が受取人固有の財産であり原則として特別受益に当たらないという最高裁判所の判断枠組み(最高裁平成16年10月29日決定)を示して反論し、相手方にこの主張を撤回させました。あわせて贈与契約書の開示を求め、生前贈与された自社株が実際には累計74株に及ぶことを明らかにしました。
結果、ご依頼者様の取得額は約2,980万円となりました。当初提案からの増加額は約1,300万円です。
不動産・非上場株式の複雑な相続トラブル、
まずは適正な「評価」から始めませんか?
「提示された代償金に納得がいかない」「会社が株式を安く買い叩こうとしている」など、不公平な権利関係でお悩みの方は、一人で抱え込まず専門家にご相談ください。
弁護士法人IGT法律事務所では、初回60分の無料相談を実施しております。相続と財産評価の実務を扱う弁護士が、解決策を一緒に検討します。
ご相談内容がまとまっていなくても構いません
解決のポイント
- 生命保険金約5,600万円の特別受益への持戻し主張を撤回させた(これが増加額の主因)
- 相手方が「13株のみ」と説明していた自社株の生前贈与が、贈与契約書の開示によって累計74株であったことが判明した
- 74株の生前贈与について遺留分侵害額請求の意思表示を内容証明郵便で通知し、交渉全体の均衡を保った
- 金額そのものではなく、その金額を導いた計算の前提(何を遺産に含めて数えるか)を崩した
特別受益と「持戻し免除」――生命保険金・非上場株式はどう扱われるのか
遺産分割で必ず問題になるのが特別受益です。民法903条は、相続人の中に被相続人から生前に贈与を受けた人がいる場合、その贈与を遺産に持ち戻して計算し、相続分を算定すると定めています。生前にまとまった財産を受け取った人と、何も受け取っていない人が相続の場面で同額を取得するのは不公平だからです。
同じ903条3項には、被相続人が「持ち戻さなくてよい」という意思を示していたときはその意思に従うという定めもあります。これが持戻し免除の意思表示です。この意思表示は書面がなくても、諸事情から黙示に認められることがあります。事業承継のために後継者へ自社株を集中させていた事案では、この黙示の持戻し免除が主張される場面が非常に多く、実務上の主戦場になります。
生命保険金は原則として特別受益に当たらない
死亡保険金は、保険契約で指定された受取人が自分の権利として受け取るものであり、被相続人の遺産ではありません。したがって原則として特別受益にも当たりません。
もっとも最高裁判所は、保険金の額、遺産総額に対する比率、被相続人との同居の有無や介護への貢献、各相続人の生活実態などに照らして、相続人間の不公平が到底是認できないほど著しいといえる「特段の事情」があるときは、例外的に特別受益に準じて持戻しの対象となりうるという判断枠組みを示しています(最高裁平成16年10月29日決定)。
つまり生命保険金は、原則は持戻しの対象外であり、例外を主張する側が「特段の事情」を具体的に立証しなければなりません。ここを取り違えて「保険金を受け取っているのだから、その分は遺産から差し引くべきだ」という相手方の言い分をそのまま受け入れてしまうと、取得額が大きく目減りしかねません。
預金で保険料を払うと、その分は遺産から外れる
被相続人の預金で保険料を一括払込みすれば、その分だけ遺産は減り、代わりに受取人固有の財産である保険金が発生します。この構造は相続税の対策として用いられることがありますが、遺産分割の場面では「保険金を受け取った相続人が有利になったのではないか」という争いを生みます。本件で相手方が持ち出したのは、まさにこの点でした。
自社株の生前贈与は「何株」が争点になる
後継者へ自社株を毎年少しずつ贈与していく方法は、事業承継の実務で広く用いられています。ところがこれを長年続けると、贈与の総数が当事者自身にも把握されていないことがあります。遺産分割で持戻しの対象になるのは相続人が受けた特別受益にあたる贈与の全部ですから、何株がいつ誰に贈与されたのかを資料で確定させなければ、計算の出発点が狂います。
【事案の概要】遺産の6割が非上場株式だった相続
| 項目 | 内容 |
| 被相続人 | お父様(非上場会社の経営者)。お母様は先に亡くなっており、その相続も未了 |
| 当事者 | ご依頼者様(長男)/長女/二男(会社の経営を承継)の3名。法定相続分は各3分の1 |
| 遺産総額 | 約1億1,800万円(うち非上場株式約7,300万円) |
| 生命保険金 | 合計約1億1,300万円(相続開始の約1年半前に、お父様の預金を保険料として一括払込み。相続人3名がいずれも受取人) |
| 遺言書 | お父様が書き残した書面はあったが、いずれも法律上の遺言として無効 |
| 相手方の当初提案 | ご依頼者様の取得額約1,680万円。根拠は、①生命保険金約5,600万円を特別受益として持戻し、②自社株の生前贈与は13株分のみ計上、③生前に家族が署名した確認書の趣旨 |
| 主な争点 | 生命保険金の特別受益該当性/自社株の生前贈与の範囲と持戻し免除/株式評価額を代償金算定の基準とするか/数次相続の処理 |
| 最終的な取得額 | 約2,980万円(約1,300万円の増加) |
ご依頼者様は当初、弁護士に依頼するつもりはありませんでした。ご兄弟の話し合いで解決するものと考えていたのです。
こじれ始めたのは、お父様がまだご存命のうちでした。当初は「預貯金は受け取らなくてよい、二人で分けてほしい」と言っていた弟が、後になって「自分も欲しい」と態度を変えたのです。会社の株式についても、非上場だから値段は付かないと説明されるばかりで、その根拠が示されることはありませんでした。そしてお父様の死亡後、代理人を通じて示された分割案は、生命保険金を特別受益として持ち戻したうえで、遺産からの取得を約1,680万円とするものでした。
ご依頼者様の言葉が、この事案の本質をよく表しています。
「私の知らないところで勝手に親にハンコを押させて、後から事後承諾みたいに報告された」
実際、この相続には書面が何通も存在していました。お父様は生前、遺産の分け方を記した「遺言状」を複数回にわたって作成しており、さらにご家族4名が署名した確認書も残されていました。ところが――
ワープロで作成された「遺言状」は遺言として無効
自筆証書遺言は、全文・日付・氏名を遺言者が自分の手で書き、押印しなければ効力を持ちません(民法968条。2019年以降は財産目録に限りパソコン等での作成が認められていますが、本文の自書は今も必須です)。ワープロで打った書面は、どれほど内容が詳細でも遺言としては無効です。公正証書として作成されたものもありませんでした。
家族全員が署名した確認書も遺言ではない
被相続人本人と相続人3名が署名した書面ではありましたが、遺言としての方式を欠いています。死因贈与契約として効力が認められる余地がないとまではいえないものの、そこに書かれた財産の多くは相続開始時にはすでに存在せず、その後にこれと矛盾する財産の処分も行われていました。そのまま実現できる状態ではなかったのです。なお相手方も、この確認書によって死因贈与が成立していると主張したわけではなく、「なるべくこれに従って分けたい」という位置づけで持ち出していました。
お父様は自分の意思を残したつもりでした。ご家族も署名したのだから決まったことと考えていました。それでも法律上は、何も決まっていなかったのと同じだったのです。
さらに本件では、お母様の遺産分割が終わらないうちにお父様が亡くなったため、二つの相続をあわせて整理する必要がありました(数次相続)。
当事務所の対応と交渉の経過
1 生命保険金の持戻し主張を、判例の枠組みで否定した
最大の争点は生命保険金でした。相手方は、ご依頼者様が受け取った保険金約5,600万円を特別受益に準じて遺産に持ち戻すべきだと主張し、それを前提に取得額を算定していました。この主張が通れば、ご依頼者様が遺産から受け取れる額は大幅に圧縮されます。
当事務所は、死亡保険金が受取人固有の財産であって遺産には含まれないという原則を示し、特別受益に準じた持戻しが認められるのは相続人間の不公平が到底是認できないほど著しい「特段の事情」がある場合に限られること、その立証責任は主張する側にあることを指摘しました。あわせて、遺産額と保険金額の比率について具体的な裁判例を挙げ、本件では相続人3名がいずれも保険金を受け取っていることも踏まえれば、その「特段の事情」に当たらないことを論じました。
相手方は最終的に「特別受益として扱われるべきとの考えは変わらない」としながらも、協議の早期成立のためこの主張を差し控えると表明しました。実質的に、当方の主張どおりの結論となりました。
2 「株式が何株、いつ贈与されたのか」を開示させた
相手方は当初、二男へ生前贈与された自社株式は13株であると説明していました。これは贈与税の申告書に記載のある直近数年分だけを計上したものでした。
しかし当事務所が株式の評価証明書を確認したところ、二男とその家族が保有する株式数は、その説明と大きく乖離していました。そこで贈与契約書そのものの写しを開示するよう求め、精査した結果、二男への生前贈与は累計74株に及ぶことが判明しました。当初の説明の5倍以上です。
「相手方の説明を前提に計算しない」――これが交渉の分岐点でした。
開示を求めずに進めていれば、13株を前提とした分割で終わっていました。
当事務所はこの74株の生前贈与がご依頼者様の遺留分を侵害していることを指摘し、遺留分侵害額請求の意思表示を内容証明郵便で通知しています。遺産分割協議の中で併せて解決したい旨を明示したうえでの通知であり、これが交渉全体の均衡を保つ役割を果たしました。
3 株式の評価額を、代償金算定の基準に据えさせた
非上場株式の評価額そのものについては、大きな対立は生じませんでした。当事務所が相続税評価額による評価と純資産方式による評価を並べて検討し、いずれの方法でも大きな開きが出ないことを確認できたためです。
争点になったのは、その評価額どおりに代償金を算定するかどうかでした。相手方は、株式が譲渡制限付きであり換価が予定されているものでもないことから、相続税評価額を額面どおり財産として算定するのは現実に即しない、という立場を最後まで維持しました。当事務所は評価額を算定の基準に据えることを求め、相手方は最終的にこの基準を受け入れました。株式が約7,300万円と評価されたことで、代償金の額を計算する土台ができました。
4 持戻し免除については、早期解決を優先して折り合った
一方、生前贈与された74株を特別受益として持ち戻すべきかという点について、相手方は「二男としても譲ることができない」と最後まで主張を維持しました。事業承継のために株式を集中させていた経緯があり、黙示の持戻し免除が認められる可能性は否定できませんでした。
この点を最後まで争えば、遺産分割調停を経て審判に移行し、持戻し免除の有無や評価をめぐる主張立証が長期化する可能性があり、解決までに数年を要することが見込まれました。当事務所はご依頼者様と協議のうえ、自社株の持戻しについては折り合い、その代わりに生命保険金の扱いで実を取るという方針を選択しました。
すべての争点で勝ちに行くのではなく、どこで実を取るかを決めることが、この事案の実質的な判断でした。
解決結果
協議は、相続人全員の署名押印により成立しました。お母様の相続をあわせた数次相続の処理も、この協議の中で一体として整理しています。
| ご依頼者様(長男) | 金額 |
| 相手方の当初提案 | 約1,680万円 |
| 最終的な取得額 | 約2,980万円(預貯金、上場株式および配当関連の権利、代償金約480万円) |
非上場株式は会社を承継した弟が、不動産は妹が取得することとし、その調整を代償金で行う形にまとめています。
支払を分割とした部分については、支払時期を条項として固定し、履行を確保しました。また協議書には、記載のない遺産や後に判明した遺産について別途協議する条項を設け、将来の紛争の余地を残さないようにしています。
IGTからのコメント
本件の分かれ目は、相手方の分割案の「前提」を検証したことにありました。
相手方の当初提案は、金額だけを見れば一見もっともらしい体裁を備えていました。しかしその前提には、①生命保険金約5,600万円を特別受益として持ち戻す、②自社株の生前贈与は13株にとどまる、という二つの評価が組み込まれていました。この前提を検証せずに金額だけで交渉すれば、「1,680万円では少ないので2,000万円に」という交渉にしかなりません。当事務所が崩したのは金額ではなく、その金額を導いた計算の中身でした。前提が変われば、金額は計算の結果として動きます。約1,300万円の差は、そこから生まれたものです。
生命保険金を「もらったもの」として計算されていないか、必ず確認してください。保険金は原則として遺産ではなく、特別受益にもなりません。それを持戻しの対象として計算した分割案を示されたときは、その主張が例外の要件を満たしているかを検討する必要があります。
自社株については、「何株が、いつ、誰に贈与されたのか」を資料で確定させることです。本件では贈与株数が当初の説明の5倍以上でした。これは相手方が意図的に隠していたかどうかとは別の問題で、贈与税の申告書に記載のある直近分だけを計上すれば、それ以前の贈与は自然に抜け落ちます。だからこそ贈与契約書の開示を求め、契約書と株式の評価証明書を突き合わせる作業が必要になります。
そして、書面があっても遺言として無効であれば効力はありません。お父様が繰り返し書き残していた本件は、その典型でした。ご自身の意思を確実に残したいとお考えの方は、必ず方式に適合した形で――できれば公正証書遺言で――作成してください。
【FAQ】非上場株式・生命保険金の遺産分割に関するよくある質問
Q1. 「あなたは生命保険金を受け取っているのだから、遺産の取り分は少なくてよい」と言われました。従うしかないのでしょうか。
いいえ。死亡保険金は受取人固有の財産であり、遺産には含まれません。したがって原則として特別受益にも当たらず、遺産に持ち戻す必要はありません。ただし、保険金額が遺産総額に比べて著しく大きいなど、相続人間の不公平が到底是認できないほど著しいといえる「特段の事情」がある場合には、例外的に持戻しの対象とされることがあります(最高裁平成16年10月29日決定)。この例外に当たると主張する側が、具体的な事情を立証しなければなりません。本件では、相手方が約5,600万円の持戻しを前提とした分割案を示していましたが、この主張は撤回されました。
Q2. 兄弟が「会社の株には価値がない」と言っています。信じるしかないのでしょうか。
いいえ。非上場株式にも評価方法が確立しています。相続税評価額(類似業種比準方式・純資産価額方式等)や、会社の純資産に基づく評価によって、株式の価値を金額として示すことができます。本件でも、ご相談の段階では「非上場だから値段は付かない」と説明されていた株式が、資料に基づく評価では約7,300万円となりました。会社の決算書類や法人税申告書、株式の評価証明書の開示を求め、複数の評価方法で検証することが出発点になります。相手方の説明を前提に分割案を受け入れる前に、まず評価をご確認ください。
Q3. 後継者である兄弟に自社株を渡すことは納得しています。それでも弁護士に相談する意味はありますか。
あります。株式を後継者が取得することと、その株式をいくらと評価するかは、まったく別の問題です。株式の評価額が定まれば、他の相続人はその価値に見合う代償金や他の財産を受け取ることができます。本件のご依頼者様も、株式を取得したいと望んでいたわけではありません。株式の価値を正当に評価させ、その分を代償金として受け取ることを求めたのです。「会社は継いでもらってよい」というお考えであっても、評価の場面では弁護士の関与が結果を分けます。
Q4. 父がワープロで作った「遺言状」や、家族全員が署名した確認書は、遺言として有効ですか。
いいえ、いずれも遺言としては無効です。自筆証書遺言は、全文・日付・氏名を遺言者が自分で書き、押印する必要があります(民法968条1項)。2019年1月13日からは財産目録に限りパソコンでの作成が認められましたが、本文の自書は今も必要です。家族が署名した確認書も遺言の方式を欠いており、本件でもこれらの書面は遺言として扱われませんでした。
Q5. 母の遺産分割が終わらないうちに、父も亡くなりました。どのように進めればよいですか。
先に亡くなった母の相続と、父の相続をあわせて整理する必要があります(数次相続)。母の遺産についても、父の地位を引き継いだ相続人を含めた全員で協議します。本件でも、母の相続を父の相続とあわせて一つの協議の中で整理しました。
(※法律上の見解は一般的な事例に基づくものであり、具体的な状況により結論は異なります。詳しくは弁護士法人IGT法律事務所の初回無料相談をご利用ください。)
参考(一次情報)
関連ページのご案内
- 遺産分割でもめたら|不動産・非上場株式の評価実務に強い相続弁護士
- 遺産分割の解決事例一覧
- 非上場株式の相続で損をしたくない方へ
- 遺産分割|持戻し免除の意思表示を否定し取得額1億円以上増加
- 遺産分割|遺言による特別受益を主張し代償金1,800万円を獲得
【この記事の執筆者】
執筆・監修:弁護士 小林 洋介(こばやし ようすけ)
弁護士法人IGT法律事務所 代表パートナー弁護士
慶應義塾大学法学部卒業/東京大学法科大学院修了
東京弁護士会所属(相続遺言部会)/認定経営革新等支援機関/2級FP技能士
相続・事業承継分野を中心に、遺産分割・遺留分侵害額請求・生前対策まで幅広く対応。
▶ 弁護士小林洋介のプロフィール詳細 / ▶ 初回60分無料相談のご予約はこちら
ご相談はこちらへ
事務所概要(本サイトの運営者)
| サイト名 | 弁護士法人IGT法律事務所の相続相談サイト |
|---|---|
| 事務所名 | 弁護士法人IGT法律事務所 |
| 住所 | 〒102-0083 東京都千代田区麹町4-3-3新麹町ビル6階 |
| TEL | 03-6265-6770(予約専用) |
| FAX | 03-6265-4994 |
| URL | https://souzokusoudan-bengoshi.com/ |
| コーポレートサイト | 弁護士法人IGT法律事務所 公式サイト(企業法務・M&A・事業再生などのご相談も承ります) |
※ 本記事は、最終更新日(2026年9月28日)時点の法令、判例、実務に基づき作成しています。解決の結果は個別の事情を前提としたもので、同様の結果をお約束するものではありません。