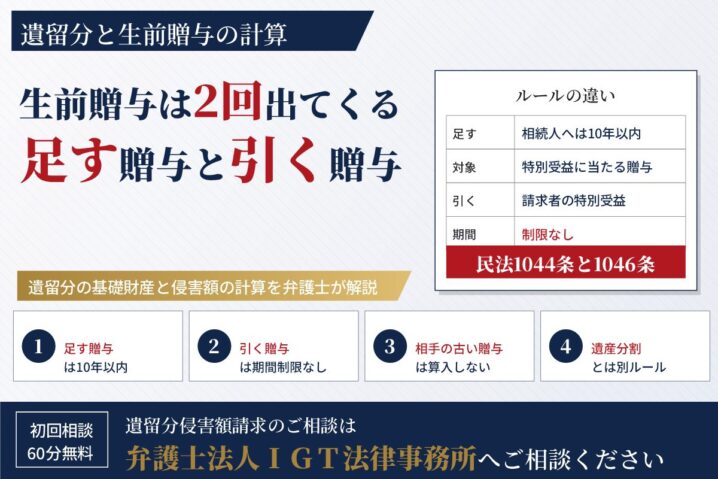
遺留分の計算で生前贈与は2回出てくる──「基礎財産に加える贈与(10年以内)」と「請求額から差し引く贈与(期間制限なし)」の違いを弁護士が解説
遺留分侵害額請求のご相談で、最も誤解が多いのが生前贈与の扱いです。「10年より前の贈与は関係ない」「兄が昔もらった分も計算に入れられるはずだ」といった理解は、いずれも正確ではありません。生前贈与は遺留分の計算の中で役割の異なる2つの場面に登場し、それぞれ別のルールがあるためで、専門家の間でも取り違えが見られます。本コラムでは、条文に沿って2つの場面を区別し、計算例で違いを確認します(執筆時点は令和8年10月です)。
結論:同じ「生前贈与」でも、基礎財産に加える場面と、請求額から差し引く場面ではルールが違います
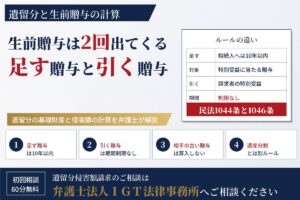
- 場面①(基礎財産への加算):相続人に対する贈与は、原則として、相続開始前10年間にされた、婚姻・養子縁組のため又は生計の資本としての贈与(特別受益に当たる贈与)に限って、遺留分を算定するための財産に加えます(民法1044条3項)。相続人以外の人への贈与は、原則として相続開始前1年間のものに限られます(同条1項)。いずれも、贈与の当事者双方が遺留分権利者に損害を加えることを知っていた場合は、それより前の贈与も加えます。
- 場面②(請求額からの控除):遺留分を請求する人自身が受けた遺贈や特別受益に当たる贈与は、遺留分の額から差し引きます(民法1046条2項1号)。こちらには10年の期間制限がなく、何十年前の贈与でも差し引かれると解されています。
- そのため、請求する人が10年より前に受けた贈与は、基礎財産には原則として加わらない一方で、請求額からは差し引かれます。この非対称が混乱の主な原因です。
- 請求を受ける側(受遺者・受贈者)が負担の対象とするのは、遺贈と、基礎財産に算入される贈与です(民法1047条1項)。相手方が10年より前に受けた贈与は、原則として遺留分の計算では考慮されません。
- 遺産分割の特別受益(持戻し)には贈与時期による制限がないため、遺産分割の感覚で遺留分を計算すると誤ります。
| 贈与の種類 | 扱い | 時期の制限 | 根拠条文 |
|---|---|---|---|
| 相続人への贈与(特別受益に当たるもの) | 基礎財産に加える | 原則として相続開始前10年以内 | 民法1044条3項 |
| 相続人以外の人への贈与 | 基礎財産に加える | 原則として相続開始前1年以内 | 民法1044条1項 |
| 遺留分を請求する人自身が受けた遺贈・特別受益 | 請求額から差し引く | 期間の制限なし | 民法1046条2項1号 |
基礎財産に加える贈与の「原則」の例外は、贈与の当事者双方が遺留分権利者に損害を加えることを知っていた場合です(民法1044条1項後段)。
1. 遺留分侵害額の計算式の全体像
遺留分侵害額は、令和元年7月1日に施行された相続法改正(平成30年法律第72号)後の民法では、次の3段階で計算します。
| 段階 | 計算 | 根拠条文 |
|---|---|---|
| (1) 遺留分を算定するための財産の価額 | 相続開始時の財産 + 一定の生前贈与 − 債務の全額 | 民法1043条・1044条 |
| (2) 個別的遺留分の額 | (1) × 総体的遺留分(原則2分の1、直系尊属のみが相続人なら3分の1)× 法定相続分 | 民法1042条 |
| (3) 遺留分侵害額 | (2) − 遺留分権利者が受けた遺贈・特別受益に当たる贈与 − 遺留分権利者が遺産から取得すべき額 + 遺留分権利者が承継する債務 | 民法1046条2項 |
生前贈与は、(1)の「足す」段階と、(3)の「引く」段階の2か所に登場し、時期の制限について異なるルールが置かれています。
2. 場面①:遺留分を算定するための財産に加える生前贈与
(1)相続人に対する贈与は「10年以内」かつ「特別受益に当たるもの」
相続人に対する贈与は、相続開始前の10年間にされたもので、かつ、婚姻若しくは養子縁組のため又は生計の資本として受けた贈与に限って、遺留分を算定するための財産の価額に算入します(民法1044条3項による同条1項の読替え)。住宅の購入資金や事業の開業資金の援助が典型です。他方、通常の生活費の援助のように扶養の範囲内といえるものは、生計の資本としての贈与には当たらないのが一般的です。大学の学費も、親の扶養の範囲内として特別受益に当たらないと扱われるのが一般的で、問題になり得るのは、高額な海外留学費用のように扶養の範囲を大きく超える援助の場合です。
(2)相続人以外の人への贈与は「1年以内」
相続人以外の人(たとえば、子が存命である場合の孫、子の配偶者、内縁の配偶者、法人など)への贈与は、相続開始前の1年間にされたものに限り算入します(民法1044条1項前段)。
(3)例外:双方が遺留分権利者に損害を加えることを知っていた場合
贈与をした被相続人と受けた人の双方が、遺留分権利者に損害を加えることを知って贈与をしたときは、1年(相続人に対する贈与では10年)より前の贈与でも算入します(民法1044条1項後段・3項)。もっとも、この「損害を加えることを知って」いたことは、主張する側が立証する必要があり、実務上は容易ではありません。
(4)贈与の価額は相続開始時を基準に評価する
算入する贈与の価額は、相続開始時の価額で評価します(民法1044条2項による904条の準用)。金銭の贈与については、贈与時の金額を相続開始時の貨幣価値に換算した額で評価するとした判例があります(最高裁昭和51年3月18日判決・民集30巻2号111頁)。不動産の贈与であれば、贈与時の価格ではなく、相続開始時の時価が基準になります。
3. 場面②:遺留分権利者自身が受けた生前贈与の控除
遺留分侵害額は、個別的遺留分の額から、遺留分権利者が受けた遺贈又は民法903条1項に規定する贈与の価額を控除して計算します(民法1046条2項1号)。903条1項に規定する贈与とは、婚姻若しくは養子縁組のため又は生計の資本として受けた贈与、つまり特別受益に当たる贈与です。
ここで重要なのは、1046条2項1号には、1044条3項のような「相続開始前10年間」という限定が置かれていないことです。このため、遺留分権利者自身が受けた特別受益は、10年より前のものであっても、すべて控除されると解されています。
両者で扱いが違うのは、目的が異なるからと整理できます。基礎財産への加算は遺留分の大きさを決めるもので、古い贈与まで加えると遺留分が膨らみ、受遺者・受贈者(相続人以外の第三者を含みます)が予測できない負担を負うおそれがあるため、平成30年の改正で10年に区切られたと説明されています。これに対し、請求額からの控除は、遺留分権利者がすでに受け取った分を差し引いて相続人間の公平を図るものなので、時期で区切る理由がありません。
なお、遺留分侵害額の計算では、このほかに、遺留分権利者が遺産分割で取得すべき遺産の額を控除し(同項2号)、遺留分権利者が承継する被相続人の債務の額を加算します(同項3号)。
4. 補足:請求を受ける側が負担するのは、基礎財産に算入される贈与だけ
受遺者や受贈者が遺留分侵害額を負担するのは、遺贈と、遺留分を算定するための財産の価額に算入される贈与に限られます(民法1047条1項)。受遺者・受贈者が相続人である場合は、さらに、その人自身の遺留分の額を超える部分が負担の限度になります。また、受遺者と受贈者がいるときは、受遺者が先に負担します(同項1号)。
したがって、相手方の兄弟姉妹が15年前に受けた住宅資金の援助は、損害を加えることを知ってされた贈与でない限り、基礎財産にも請求の対象にも入りません。「兄が昔もらった分も取り戻せるはずだ」というご相談は多いのですが、遺留分侵害額請求ではこの主張は原則として通りません。
5. 計算例で確認する:どこで間違えやすいか
次の事例で考えます。父が亡くなり、相続人は長男Aと二男Bの2人です。父は全財産(相続開始時の財産6,000万円、債務なし)をAに相続させる遺言を残しました。生前贈与は次の3つです。いずれも生計の資本としての贈与で、損害を加えることを知ってされたものではないとします。贈与の金額は、いずれも相続開始時の貨幣価値に換算した後のものとします。
- Aへの住宅取得資金1,000万円(相続開始の5年前)
- Aへの事業資金2,000万円(相続開始の15年前)
- Bへの住宅取得資金1,200万円(相続開始の12年前)
正しい計算は次のとおりです。
- (1) 遺留分を算定するための財産:6,000万円 + 1,000万円(Aへの5年前の贈与)= 7,000万円。Aへの15年前の贈与とBへの12年前の贈与は、10年より前なので加えません。
- (2) Bの個別的遺留分:7,000万円 × 2分の1 × 2分の1 = 1,750万円
- (3) Bの遺留分侵害額:1,750万円 − 1,200万円(Bの12年前の贈与)− 0円(遺産はすべてAが取得)= 550万円
Bの12年前の贈与は、(1)では加えないのに、(3)では差し引きます。これが本コラムのテーマの「非対称」です。よくある誤りと比べると、次のようになります。
| 計算の仕方 | 基礎財産 | Bの遺留分 | 侵害額 |
|---|---|---|---|
| 正しい計算 | 7,000万円 | 1,750万円 | 550万円 |
| 誤り①:Bの12年前の贈与も基礎財産に加える | 8,200万円 | 2,050万円 | 850万円 |
| 誤り②:Bの12年前の贈与は10年より前なので控除しない | 7,000万円 | 1,750万円 | 1,750万円 |
| 誤り③:遺産分割と同じ感覚でAの15年前の贈与も加える | 9,000万円 | 2,250万円 | 1,050万円 |
誤り②は「10年ルール」を控除の場面にまで当てはめてしまう典型例で、侵害額が3倍以上に膨らみます。請求を受ける側がこれを見落とすと、払う必要のない金額で合意してしまうおそれがあります。
この非対称のため、遺留分権利者自身が受けた贈与は、10年以内か10年より前かで請求額が変わり、この設例では、10年より前の贈与の方が請求額は少なくなります。Bへの1,200万円の贈与が相続開始の5年前であれば、基礎財産に加わるため侵害額は850万円となり、12年前の場合より300万円多くなります。また、Bが12年前に受けた贈与が2,000万円であれば、Bの遺留分侵害額はゼロです。
6. 混同しやすい「3つの10年」と、旧法との違い
相続の分野には「10年」が複数あり、これも混乱の原因になっています。
| 規定 | 何の10年か | 効果 |
|---|---|---|
| 民法1044条3項 | 贈与の時点が相続開始前10年以内か | 相続人に対する贈与を遺留分の基礎財産に算入する範囲 |
| 民法904条の3 | 相続開始から10年を経過した後の遺産分割か | 原則として特別受益・寄与分の主張ができなくなる(令和5年4月1日施行) |
| 民法1048条 | 相続開始から10年を経過したか | 遺留分侵害額請求権が行使できなくなる(相続の開始と、遺留分を侵害する贈与・遺贈があったことを知った時から1年の時効も別にあります) |
904条の3の期限には経過措置があり、令和5年4月1日より前に開始した相続では、相続開始から10年を経過する時と令和10年3月31日のいずれか遅い時までとされています(令和3年法律第24号附則3条)。また、期限前に家庭裁判所へ遺産分割を請求した場合などの例外があり、期限が過ぎた後も、相続人全員が合意すれば特別受益等を考慮した分割をすることは可能と解されています。
また、遺産分割における特別受益の持戻し(民法903条)には、贈与の時期による制限がありません。遺産分割では何十年前の住宅資金でも特別受益として主張できるのに、遺留分の基礎財産には10年以内のものしか加えられない、という違いを押さえておく必要があります。
さらに、相続開始が令和元年6月30日以前の場合は改正前の民法が適用されます(平成30年法律第72号附則2条)。改正前は、相続人に対する特別受益に当たる贈与は、相続開始よりも相当以前にされたもので減殺請求を認めることがその相続人に酷であるなどの特段の事情がない限り、時期を問わず遺留分算定の基礎に算入するとされていました(最高裁平成10年3月24日判決・民集52巻2号433頁)。古い資料や書籍を参照する際は、どちらの法律を前提にしているかに注意が必要です。
7. 実務上の留意点
- 請求する側:ご自身が過去に受けた援助は、10年より前のものも差し引かれる前提で見通しを立てる必要があります。相手方の贈与は、預金の取引履歴や登記などから10年以内のものを時期と金額まで特定します。調査に時間がかかっても、相続の開始と遺留分を侵害する贈与・遺贈を知った時から1年の時効(民法1048条)に備え、まず内容証明郵便等で請求の意思表示を相手方に届けておくことが大切です。
- 請求された側:請求者が受けた古い特別受益は、相手方が見落としていることが多いため、振込記録や手紙などの資料を探して控除を主張します。
- 双方に共通して、援助が「生計の資本」としての贈与に当たるかどうか自体が争点になりやすく、贈与の目的や金額、他の兄弟姉妹との均衡を踏まえた主張が必要です。
よくあるご質問
Q1. 遺留分を請求する私が20年前に受けた住宅資金の援助は、計算に影響しますか。
A. 影響します。生計の資本としての贈与(特別受益)に当たる場合、遺留分権利者自身が受けた贈与は期間の制限なく遺留分の額から差し引かれると解されています(民法1046条2項1号)。ただし、10年より前の贈与なので、遺留分を算定するための財産には原則として加えません。
Q2. 兄が15年前に受けた多額の援助を、遺留分の計算に入れることはできますか。
A. 原則としてできません。相続人に対する贈与を遺留分の基礎財産に加えるのは、相続開始前10年間の特別受益に当たる贈与に限られるためです(民法1044条3項)。例外は、被相続人と兄の双方が、遺留分権利者に損害を加えることを知って贈与をした場合です。
Q3. 孫への生前贈与は、遺留分の計算に入りますか。
A. 孫が相続人でない場合は、相続人以外の人への贈与として、原則として相続開始前1年間のものに限り基礎財産に加えます(民法1044条1項)。当事者双方が遺留分権利者に損害を加えることを知っていた場合は、それより前の贈与も加えます。
Q4. 生前贈与の金額は、贈与した時の金額で計算するのですか。
A. 相続開始時の価額で評価します(民法1044条2項)。金銭の贈与は、相続開始時の貨幣価値に換算するとされています(最高裁昭和51年3月18日判決)。
Q5. 令和元年6月30日以前に亡くなった方の相続でも、10年のルールは適用されますか。
A. 適用されません。改正前の民法が適用され、相続人に対する特別受益に当たる贈与は、特段の事情がない限り時期を問わず算入するとされていました(最高裁平成10年3月24日判決)。
まとめ:遺留分の計算は「足す贈与」と「引く贈与」を分けて考えます
基礎財産に足す贈与は、原則として、相続人へのものは10年以内の特別受益、相続人以外へのものは1年以内に限られます(当事者双方が遺留分権利者に損害を加えることを知っていた場合を除きます)。請求額から引く贈与は、遺留分権利者自身の特別受益であれば時期を問いません。この区別を誤ると、請求額が数百万円単位で変わることも珍しくありません。
弁護士法人IGT法律事務所は、遺留分侵害額請求について、請求する側・請求された側の双方から多数のご相談をお受けしており、生前贈与の調査や特別受益の主張、不動産・非上場株式の評価まで一体で取り扱っています。遺留分の計算に不安がある方は、初回60分の無料相談をご利用ください。
参考一次情報
- e-Gov法令検索「民法」(特別受益903条、904条、904条の3、遺留分1042条〜1048条、令和3年法律第24号附則3条。e-Gov)
- 法務省「民法及び家事事件手続法の一部を改正する法律について(相続法の改正)」(遺留分制度の見直し、経過措置。法務省)
- 最高裁判所第一小法廷 昭和51年3月18日判決(民集30巻2号111頁。裁判所)
- 最高裁判所第三小法廷 平成10年3月24日判決(民集52巻2号433頁。裁判所 裁判例検索)
関連コラム・解決事例
- 不動産・非上場株式がある相続は要注意!遺留分侵害額請求で損をしないための弁護士選び
- 遺留分侵害額請求の解決事例|不動産・非上場株式の評価を争い適正額を獲得した実績
- 遺留分|遺産総額約24億円の相続で、代襲相続人の孫2名が約1億9,700万円を回収した事例
- 遺留分|不動産評価が争点→裁判所鑑定で遺留分1800万円獲得
- 遺産分割|持戻し免除の意思表示否定、遺産総額11億円の相続で取得額1億円以上増加
- 特別寄与料は相続分ゼロの相続人にも請求できるか──最決令和5年10月26日
- 担当弁護士のプロフィール
【この記事の執筆者】
執筆・監修:弁護士 小林 洋介(こばやし ようすけ)
弁護士法人IGT法律事務所 代表パートナー弁護士
慶應義塾大学法学部卒業/東京大学法科大学院修了
東京弁護士会所属(相続遺言部会)/認定経営革新等支援機関/2級FP技能士
相続・事業承継分野を中心に、遺産分割・遺留分侵害額請求・生前対策まで幅広く対応。
▶ 弁護士小林洋介のプロフィール詳細 / ▶ 初回60分無料相談のご予約はこちら
ご相談はこちらへ
▶ 弁護士への初回60分無料相談はこちらへ。
相続のご相談は弁護士法人IGT法律事務所の相続相談サイトへ
| サイト名 | 弁護士法人IGT法律事務所の相続相談サイト |
|---|---|
| 事務所名 | 弁護士法人IGT法律事務所 |
| 住所 | 〒102-0083 東京都千代田区麹町4-3-3新麹町ビル6階 |
| TEL | 03-6265-6770(予約専用) |
| FAX | 03-6265-4994 |
| URL | https://souzokusoudan-bengoshi.com/ |
| コーポレートサイト | https://igt-law.com/ |
※ 本記事は、執筆日における法令、判例、実務に基づき作成しており、その後の法改正等に対応していない可能性があることをご了承ください。