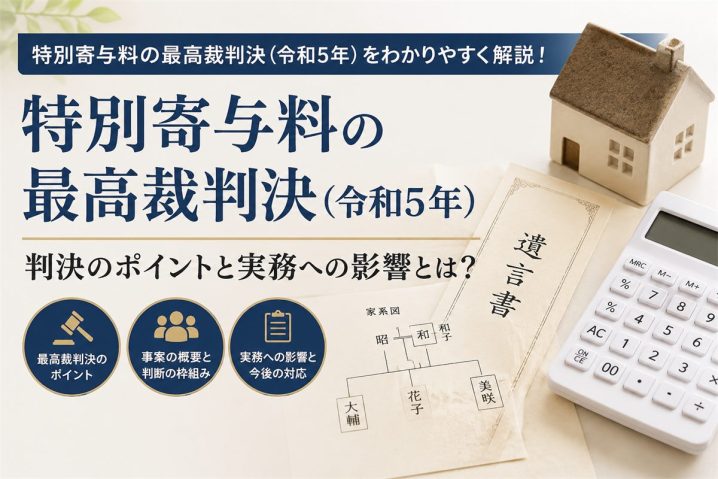
特別寄与料は相続分ゼロの相続人にも請求できるか──最決令和5年10月26日
平成30年改正で創設された特別寄与料の制度(民法1050条)について、遺言で「相続分はない」と指定された相続人が遺留分侵害額請求権を行使した場合に、当該相続人が特別寄与料を負担するかが争われた事案で、最高裁第一小法廷は令和5年10月26日決定(民集77巻7号1911頁)において、当該相続人は特別寄与料を負担しないと判断しました。相続人外の親族(嫁・婿・甥姪など)による特別寄与料請求と、相続分を奪われた相続人の遺留分主張が交錯する場面について、最高裁が初めて示した規範であり、相続実務上の意義は大きいと考えられます。本コラムでは、本決定の判断枠組み、規範のポイント、実務上の留意点を整理し、よくあるご質問にもお答えします。
結論:相続分ゼロの相続人は、遺留分侵害額請求権を行使しても特別寄与料を負担しない
- 民法1050条5項は、特別寄与料の負担割合を法定相続分または指定相続分(以下「法定相続分等」)に応じて定めるとしている。
- 遺言で「相続分はない」と指定された相続人は、指定相続分が0であるから特別寄与料を負担しない。
- 遺留分侵害額請求権の行使は、民法1050条5項が規律しない事情であり、負担割合の修正事由とはならない。
- したがって、特別寄与者は、相続分ゼロと指定された遺留分権利者に対して特別寄与料の支払を求めることはできない。
1. 事案の概要
本件は、被相続人Aの親族であるXが、Aの相続人の1人であるYに対し、民法1050条に基づき、特別寄与料のうちYが負担すべき額として相当額の支払を求めた事案です。Aは令和2年6月に死亡し、相続人はAの子であるBとYの2名でした。XはBの妻(Aの親族)です。Aは、財産全部をBに相続させる旨の遺言を残しており、これにはBの相続分を全部、Yの相続分をないものと指定する趣旨が含まれていました。Yは令和3年3月、Bに対し遺留分侵害額請求権を行使する意思表示をしています。
原々審の名古屋家庭裁判所(令和4年3月18日審判)と原審の名古屋高等裁判所(令和4年6月29日決定)は、いずれもYは特別寄与料を負担しないと判断して申立てを却下しました。Xが許可抗告を申し立て、原審がこれを許可し、最高裁の判断が示されることになりました。
2. 民法1050条5項の構造と本決定の判断枠組み
特別寄与料の制度は、相続人以外の被相続人の親族が、被相続人に対して無償で療養看護その他の労務の提供をしたことにより被相続人の財産の維持・増加について特別の寄与をした場合に、相続人に対して寄与に応じた金銭の支払を請求できるとする制度です(民法1050条1項。寄与分と異なり、金銭を出したこと(財産上の給付)は対象になりません)。長年の介護や事業上の貢献にもかかわらず相続財産の分配にあずかれなかった親族に、実質的公平の観点から法的請求権を認めた制度です。
同条5項は、相続人が複数いる場合の各相続人の負担割合を「法定相続分または指定相続分」に応じた額と定めています。立案担当者の解説によれば、この規律は、相続財産に関する負担である特別寄与料を相続分に応じて負担させるのが相続人間の公平にかなうこと、具体的相続分を基準にすると特別受益や寄与分の審理を経なければ負担額が確定せず紛争の複雑化・長期化を招くおそれがあること等を踏まえたものとされています(堂薗幹一郎ほか編著『一問一答 新しい相続法〔第2版〕』191頁以下)。
最高裁はこの趣旨を踏まえ、民法1050条5項は「相続人間の公平に配慮しつつ、特別寄与料をめぐる紛争の複雑化、長期化を防止する観点から、相続人の構成、遺言の有無及びその内容により定まる明確な基準である法定相続分等によることとしたもの」と解し、「遺留分侵害額請求権の行使という同項が規定しない事情によって、上記負担割合が法定相続分等から修正されるものではない」と判示しました。
3. 本決定の規範のポイント
- 特別寄与料の負担基準は「指定相続分(指定がない場合は法定相続分)」で固定される。具体的相続分への調整や遺留分侵害額請求権の行使は負担割合の修正事由とならない。
- 「相続させる」遺言や全部包括遺贈で相続分が0と指定された相続人は、特別寄与料の支払義務を負わない。遺留分侵害額請求権を行使しても結論は変わらない。
- 特別寄与者は、指定相続分を有する相続人に対してのみ請求の相手方となる。
- 遺留分侵害額請求権の行使時期や審判の審理終結との先後関係といった「偶然の事情」で負担の有無や金額に差異が生じることは避けるべき、との価値判断が背景にあると評されている(調査官解説)。
4. 評釈による補足:遺留分・寄与分との均衡
本決定の理由は民法1050条5項の趣旨に尽きますが、調査官解説(髙橋祐喜・ジュリスト1603号)などの評釈は、隣接制度との均衡からも結論を説明しています。仮に遺留分侵害額請求権を行使した相続人が遺留分に応じて特別寄与料を負担すると解すると、当該相続人の最終取得額は常に遺留分を下回ります。遺留分は近親者の生活保障等の機能を果たす制度であり、家庭裁判所は特別寄与料の額を定める際に考慮する「一切の事情」(民法1050条3項)として遺留分にも配慮することが想定されています。最終取得額が常に遺留分を下回る帰結は、遺留分制度の趣旨にそぐわないといえます。
また、寄与分(民法904条の2)は特別寄与料と制度趣旨を同じくしますが、改正前の遺留分減殺請求権の時代から、相続分ゼロと指定された相続人が他の相続人の寄与分相当額を負担することはないと解されてきました。遺留分減殺請求による取戻財産は、多くの場合に遺産分割の対象とならず、寄与分が考慮される場面ではなかったこと、また遺留分減殺請求訴訟において被告が寄与分を抗弁として主張することはできないと解されていたことなどが、その実質的な根拠です。平成30年改正で遺留分権が金銭債権化された後もこの取扱いは変わらず、特別寄与料についてのみ相続分ゼロの相続人に負担を求めると、寄与分との均衡を失することになります。
5. 実務上の留意点
特別寄与者(相続人外の親族)にとって、請求の相手方は「指定相続分(指定がない場合は法定相続分)を有する相続人」に限られます。「全財産を一人の子に相続させる」遺言があれば、特別寄与者はその一人の子に対してのみ請求することになります。請求戦略を立てる前段階で、遺言の有無と内容、相続分の指定を必ず確認することが重要です。特別寄与料には短期の期間制限(相続開始および相続人を知った時から6か月、または相続開始から1年。民法1050条2項ただし書)があり、遺留分の動向を見ながら審判を引き延ばすことは制度趣旨に反します。早期の弁護士相談と期間管理が不可欠です。
相続分ゼロと指定された相続人は、遺留分主張の是非を判断するにあたり特別寄与料の請求リスクを考慮する必要はありません。遺留分の金額そのものに集中して立証戦略を組み立てることが可能です。反対に「全財産を相続させる」と指定された相続人は、相続財産全部を承継する利益と引き換えに、特別寄与料の負担を単独で負うことになる点を、生前の財産計画に織り込む必要があります。事業承継や不動産承継で特定の相続人に財産を集中させる遺言を採用する場合、想定される特別寄与料の負担規模をあらかじめ試算し、必要に応じて生命保険等の流動性を確保する設計が望ましいといえます。
不動産や非上場株式が相続財産の中心を占める場合、評価額をめぐる主張立証が結論を大きく左右します。当事務所は遺留分侵害額請求の解決事例、不動産評価で遺留分1800万円を獲得した事例、不動産を全件鑑定し代償金1250万円を獲得した遺産分割事例など、評価額を正面から争って結果を獲得した実績を積み上げています。
不動産・非上場株式の複雑な相続トラブル、
まずは適正な「評価」から始めませんか?
「提示された代償金に納得がいかない」「会社が株式を安く買い叩こうとしている」など、不公平な権利関係でお悩みの方は、一人で抱え込まず専門家にご相談ください。
弁護士法人IGT法律事務所では、初回60分の無料相談を実施しております。実績豊富な弁護士が、あなたの正当な権利を守るための最適な解決策をご提案します。
ご相談内容がまとまっていなくても構いません
6. よくある質問(FAQ)
Q1. 「全財産を一人の子に相続させる」遺言があり、もう一人の子が遺留分侵害額請求権を行使しました。被相続人の嫁である私は、遺留分を主張した子に特別寄与料を請求できますか。
A. 本決定によれば、遺言で相続分をないものと指定された相続人は、遺留分侵害額請求権を行使したとしても特別寄与料を負担しません。請求の相手方は、相続分を全部と指定された相続人となります。
Q2. 特別寄与料の請求には期限がありますか。
A. 特別寄与者が相続の開始および相続人を知った時から6か月以内、または相続開始の時から1年以内に家庭裁判所に処分を請求する必要があります(民法1050条2項ただし書)。遺産分割や遺留分の動向を見極めようとして手続を遅らせると、期間制限により請求権が消滅するおそれがあります。療養看護等の貢献を裏付ける記録(介護日誌、医療費の領収書、通帳の入出金履歴、家族とのメッセージ履歴など)の保全と並行し、早期に弁護士へ相談することをお勧めします。
Q3. 特別寄与料の金額はどのように決まりますか。遺留分の影響はありますか。
A. 家庭裁判所は「寄与の時期、方法及び程度、相続財産の額その他一切の事情」を考慮して額を定めます(民法1050条3項)。「一切の事情」には各相続人の遺留分も含まれ、家庭裁判所は遺留分を有する相続人の利益にも配慮しながら額を決定します。負担割合は本決定により法定相続分等で固定されますが、額そのものを定める段階では遺留分への配慮が働く点に留意が必要です。
Q4. 特別寄与料を負担する相続人が、後に他の相続人から遺留分侵害額請求を受けることはありますか。
A. ありえます。本決定は「特別寄与料の負担割合」を法定相続分等で確定したにとどまり、特別寄与料を負担した相続人が他の相続人から遺留分侵害額請求を受けることを否定するものではありません。遺留分の基礎財産や具体的な侵害額は、特別寄与料の負担とは別の枠組みで判断されるため、両者を一体として清算したい場合は、当事者間の合意(調停や和解)による解決を検討することになります。
Q5. 寄与分と特別寄与料はどう違うのですか。
A. 寄与分は相続人自身の貢献を清算する制度(民法904条の2)で、遺産分割審判のなかで判断されます。特別寄与料は相続人以外の親族(嫁・婿・甥姪など)の貢献を清算する制度(民法1050条)で、特別の寄与に関する処分の審判で別個に判断されます。両者は制度趣旨を同じくし、相続分ゼロの相続人がその額を負担しない取扱いも共通しています。
まとめ:遺言の構造を読み解くことが出発点になります
最決令和5年10月26日は、特別寄与料の負担基準を「指定相続分(指定がない場合は法定相続分)」で明確化し、遺留分侵害額請求権の行使を負担割合の修正事由から切り離した点で、相続実務に確かな指針を与えるものです。特別寄与料の請求を検討する側にも、相続分ゼロの指定を受けた側にも、まず遺言の内容を正確に読み解くことが第一歩となります。当事務所は、不動産や非上場株式といった評価額が問題となる相続案件を中心に、遺留分侵害額請求、遺産分割、特別寄与料の請求・防御に注力しています。不動産・非上場株式がある相続における遺留分侵害額請求のコラム、最判令和4年4月19日(評価通達6項)の解説、最判令和2年3月24日(タキゲン事件)の解説もあわせてご参照ください。弁護士費用と担当弁護士のプロフィールをご確認のうえ、無料相談をご活用ください。
参考一次情報
- 民法(明治29年法律第89号)第902条、第904条の2、第1046条、第1048条、第1050条(e-Gov法令検索)
- 最高裁判所第一小法廷令和5年10月26日決定(令和4年(許)第14号、民集77巻7号1911頁。裁判所ウェブサイト)
- 法務省「民法及び家事事件手続法の一部を改正する法律(平成30年法律第72号)」関連資料(法務省)
- 堂薗幹一郎=野口宣大編著『一問一答 新しい相続法〔第2版〕』178頁、186頁、191頁~193頁(商事法務、2020年)
- 髙橋祐喜「最高裁時の判例 民事」ジュリスト1603号123頁(2024年11月)
関連コラム・解決事例
- 不動産・非上場株式がある相続は要注意!遺留分侵害額請求で損をしないための弁護士選び
- 最判令和4年4月19日(評価通達6項)の解説コラム
- 最判令和2年3月24日(タキゲン事件)の解説コラム
- 遺留分侵害額請求の解決事例集
- 遺留分|不動産評価にこだわり、遺留分1800万円を獲得した事例
- 遺産分割|不動産を全件鑑定し適正な代償金1250万円を獲得した事例
【この記事の執筆者】
執筆・監修:弁護士 小林 洋介(こばやし ようすけ)
弁護士法人IGT法律事務所 代表パートナー弁護士
慶應義塾大学法学部卒業/東京大学法科大学院修了
東京弁護士会所属(相続遺言部会)/認定経営革新等支援機関/2級FP技能士
相続・事業承継分野を中心に、遺産分割・遺留分侵害額請求・生前対策まで幅広く対応。
▶ 弁護士小林洋介のプロフィール詳細 / ▶ 初回60分無料相談のご予約はこちら
ご相談はこちらへ
▶ 弁護士への初回60分無料相談はこちらへ。
相続のご相談は弁護士法人IGT法律事務所の相続相談サイトへ
| サイト名 | 弁護士法人IGT法律事務所の相続相談サイト |
|---|---|
| 事務所名 | 弁護士法人IGT法律事務所 |
| 住所 | 〒102-0083 東京都千代田区麹町4-3-3新麹町ビル6階 |
| TEL | 03-6265-6770(予約専用) |
| FAX | 03-6265-4994 |
| URL | https://souzokusoudan-bengoshi.com/ |
| コーポレートサイト | 弁護士法人IGT法律事務所 公式サイト(企業法務・M&A・事業再生などのご相談も承ります) |
※ 本記事は、執筆日における法令、判例、実務に基づき作成しており、その後の法改正等に対応していない可能性があることをご了承ください。