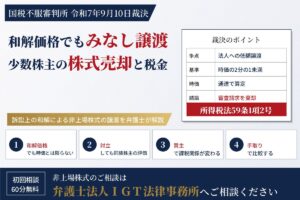
訴訟上の和解で決めた株価でも「みなし譲渡」課税──国税不服審判所令和7年9月10日裁決にみる、少数株主が同族会社の株式を手放すときの税金の落とし穴
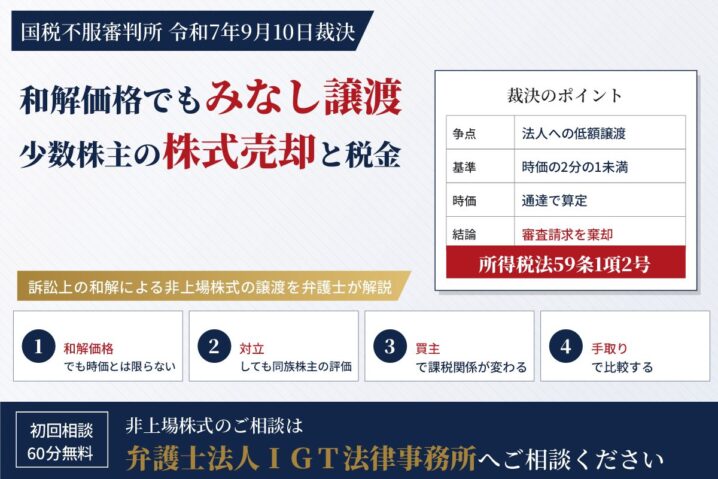
親族間で争いになった同族会社の株式を、訴訟上の和解で買い取ってもらう。少数株主の紛争では典型的な解決の形です。ところが、和解で合意した価格であっても、買主が法人であれば、税務上の時価の2分の1に満たない場合には、時価で売ったものとみなして所得税が課されることがあります。国税不服審判所は令和7年9月10日、まさにこの点が争われた事案で、納税者の審査請求を棄却しました。本コラムでは、公表された裁決書(抄)に沿って事案と判断を整理し、株式の売却や和解の条件を決める際に何を確認すべきかを解説します(執筆時点は令和8年10月です)。
結論:和解価格というだけでは「時価」と認められず、対立していても「中心的な同族株主」として評価されます
- 個人が法人に資産を時価の2分の1未満の価額で譲渡すると、時価で譲渡したものとみなして譲渡所得が計算されます(所得税法59条1項2号、所得税法施行令169条)。
- 審判所は、訴訟上の和解で成立した価額は、通常の取引とは異なる個別の事情の下で同族関係者間に成立したものであり、時価とはいえないと判断しました。
- 2年以上前に別の和解で親族間に成立した売買価格も、適正な売買実例には当たらないとされました。
- 支配株主と対立していたという事情は、通達に従った評価を排除する「特別の事情」とは認められず、請求人は形式基準どおり「中心的な同族株主」として、会社を「小会社」とみなして評価されました。
- 過少申告加算税についても、課税を免れる「正当な理由」は認められませんでした。少数株主が株式を手放すときは、買主を誰にするか、時価をどう試算するかを、合意の前に税理士と確認しておくことが重要です。
1. 事案の概要
F社は請求人の父が設立した同族会社で、発行済株式10万株を創業者の親族だけで保有していました。請求人と妹(以下「請求人ら」)は、代表取締役を務めた弟G側と株式をめぐって争い、2度の訴訟上の和解を経て株式をすべて手放しました。審判所が認定した経緯は次のとおりです(株価・譲渡価額・税額は公表版ではすべて伏せられています)。
| 時期 | 出来事 |
|---|---|
| 平成28年1月 | 請求人らが、F社とGを被告として株主たる地位の確認等を求める訴訟を提起 |
| 平成30年12月10日 | 訴訟上の和解(和解①)。請求人が20,700株、妹が11,500株を、G個人に譲渡 |
| 平成31年3月・令和元年12月 | 請求人らが株主総会決議の取消しを求める訴訟2件を提起(本件訴訟) |
| 令和3年2月15日 | F社が、相続税等の申告に用いる評価明細書(大会社・類似業種比準方式)を裁判所に提出 |
| 令和3年4月〜8月 | 請求人らは個人への譲渡を希望したが、F社は譲受人をK社とすることを条件とした。請求人らは、提示額では時価の2分の1未満としてみなし譲渡課税の対象となる可能性があると指摘し、和解①の価格の2分の1を超える価格を提案した。最終的に請求人らの再提案額でF社が了承 |
| 令和3年9月6日・29日 | 本件訴訟で和解成立(和解②)。請求人らが残る計25,800株をK社に譲渡。K社の株主はGの子2名のみ |
| 令和6年6月24日 | 税務署長が更正処分と過少申告加算税の賦課決定 |
| 令和7年9月10日 | 審判所が審査請求を棄却(妹の審査請求と併合審理) |
請求人らは、みなし譲渡課税を懸念し、和解①の価格の2分の1を超える価格を提案するなど、税務リスクを意識して交渉していました(最終的な合意額とこの基準との関係は、金額が伏せられているため公表版からは分かりません)。それでも課税されたのは、税務上の時価が、和解①の価格ではなく通達の定める方法で算定されたからです。
2. 争点と請求人の主張
争点は、本件の譲渡が所得税法59条1項2号の「著しく低い価額の対価として政令で定める額による譲渡」に当たるかどうかです。請求人は、次のように主張しました。以下はいずれも請求人の主張であり、審判所が事実として認定したものではありません。
- 譲渡価額は、支配株主と厳しく対立した訴訟の中で、類似業種比準価額、和解①の価格、譲受人側が支払える限度などを踏まえて交渉を尽くし、担当裁判官の強い勧めもあって合意したものであり、それ自体が時価である。
- 最高裁令和2年3月24日判決(タキゲン事件)のとおり、時価は譲渡人の会社に対する支配力の程度に応じて評価すべきで、支配株主と対立し、事業経営から殊更に排除されていた請求人らの株式を、支配株主と同じ方法で評価するのは妥当でない。
- 仮に通達で評価するとしても、会社を「小会社」とみなす扱いの前提を欠くので「大会社」として評価すべきであり、そうすれば譲渡価額は時価の2分の1を下回らない。
3. 審判所の判断
(1)時価とは「不特定多数の当事者間の自由な取引で通常成立する価額」
審判所は、所得税法59条1項の「その時における価額」を、譲渡時の客観的交換価値、すなわち不特定多数の当事者間で自由な取引が行われる場合に通常成立する価額と解しました。取引相場のない株式については、所得税基本通達59-6が定める条件の下で財産評価基本通達の例により算定した価額が、一般的な合理性を有する評価方法によるものであり、その方法では適正に算定できない特別の事情がない限り、時価として適正なものと認めるのが相当としました。
(2)本件の和解価格も、過去の和解での売買価格も時価とは認められなかった
本件の譲渡価額は、訴訟上の和解という通常の取引とは異なる個別の事情の下で、同族関係者間に成立した価額であり、不特定多数の当事者間の自由な取引で通常成立する価額とはいえないとされました。和解①の売買についても、本件譲渡の2年以上前に、訴訟上の和解という個別の事情の下で同族関係者間に行われた取引であるとして、適正と認められる最近の売買実例には当たらないとされています。
(3)対立していても「中心的な同族株主」
本件で適用された所得税基本通達59-6(令和5年7月の改正前のもの)は、譲渡した個人が「中心的な同族株主」に該当するときは、発行会社を常に「小会社」とみなして評価すると定めています。小会社の株式は、原則として純資産価額方式で評価し、納税者の選択により、類似業種比準価額と純資産価額を折半して併用する方式(いわゆるL=0.50の併用方式)によることもできます(財産評価基本通達179(3))。この定めは現行の通達にも同じ内容で置かれています。中心的な同族株主とは、同族株主のうち、本人と配偶者・直系血族・兄弟姉妹・1親等の姻族の議決権の合計が25%以上となる株主をいいます(財産評価基本通達188(2))。譲渡直前のF社の株主は全員が請求人の親族で、同族関係者グループの議決権割合は100%、請求人ら姉妹の議決権割合は25.8%でした。
審判所は、株主間の対立状況や派閥、個人的な思惑は会社ごとに千差万別であり、これらを評価に反映させて同族株主に当たるかどうかを判断すれば、基準が極めて曖昧になり、課税の公平を欠くおそれすらあると述べました。そのうえで、通達が同族株主の範囲を形式的・画一的に定めているのはむしろ合理的であるとして、支配株主との対立は特別の事情に当たらないと判断しています。
(4)加算税にも正当な理由なし
過少申告加算税についても、国税通則法65条5項1号の「正当な理由」は認められず、賦課決定は適法とされました。和解で合意した価格どおりに申告したことは、加算税を免れる理由にならなかったことになります。
4. タキゲン事件(最判令和2年3月24日)との関係
タキゲン事件で最高裁は、所得税法59条1項の時価を評価通達の例により算定する場合、少数株主に当たるかどうかは株式を手放す譲渡人の側で判定すべきだとし、譲受人の議決権割合を基準とした原判決を破棄しました。請求人は同判決を、支配力の実態に応じて評価すべきとの趣旨と捉えて主張しましたが、審判所はこれを採らず、議決権割合による形式的な判定を維持しました。
タキゲン事件は「誰の視点で判定するか」、本裁決は「その判定基準を対立などの実態で修正できるか」が問われたものと整理できます。譲渡人の側で判定することと、その判定に親族関係・議決権割合に基づく形式的な基準を用いることは、別の問題です。タキゲン事件は前者について判断したもので、株主間の対立状況に応じて評価を個別に引き下げることを一般的に認めた判決ではありません。タキゲン事件の詳細は最判R2.3.24タキゲン事件の解説コラムをご覧ください。
5. 実務上の留意点:株式を手放す前に確認すべきこと
(1)買主が法人か個人かで課税関係が変わる
所得税法59条1項2号が対象とするのは法人に対する譲渡です。本裁決で審理された課税処分の対象も、和解②による法人(K社)への譲渡です。もっとも、個人に時価より著しく低い価額で譲渡した場合には、買主側に贈与税の課税(相続税法7条)が及ぶ可能性があります。なお、贈与税の「著しく低い価額」の判定には、所得税法上の「時価の2分の1未満」という一律の基準はなく、個々の具体的事案に基づいて判定するとされています(国税庁タックスアンサーNo.4423)。また、発行会社自身が買い取る場合(自己株式の取得)には、みなし配当(所得税法25条1項5号)の問題も生じます。買主の属性によって売主・買主の税負担が大きく変わるため、譲受人の指定そのものが交渉の対象になります。
(2)「2分の1」は通達の方法で試算した時価を基準に判断する
本件の請求人らは、和解①の価格を手がかりに2分の1の基準を意識して交渉していましたが、税務上の時価は所得税基本通達59-6の条件の下で算定されました。この条件には、中心的な同族株主の場合の小会社扱いのほか、会社が保有する土地や上場株式を譲渡時の時価で評価すること、純資産価額の計算で評価差額に対する法人税額等相当額を控除しないことが含まれます。会社が裁判所に出した相続税用の評価明細書の金額とは一致しない可能性があり、税理士に59-6の方法で試算してもらうことが不可欠です。なお、時価の2分の1以上の価額であっても、同族会社の行為計算否認(所得税法157条)が適用される場合があるとされています(所得税基本通達59-3)。
(3)「対立している」「排除されている」は税務上の評価を下げない
親族間の少数株主紛争では、経営から外され、配当もない少数株主が「自分の株式に支配株主と同じ価値はない」と考えるのは自然です。しかし、経営権を持たないという意味での少数株主であっても、税務上は、親族の保有する議決権などを合算することで「中心的な同族株主」に該当する場合があります。本裁決によれば、親族として同族関係者に当たり、議決権割合が基準を満たせば、対立の有無にかかわらず中心的な同族株主として評価されます。相続で株式が兄弟姉妹に分散した会社では、この形式基準に当たる少数株主が少なくありません。
(4)和解条件は「税引後の手取り」で比較する
和解で価格を決める際は、売買代金の総額だけでなく、所得税・住民税を差し引いた税引後の手取り額で比較する必要があります。譲受人の指定、価格、税負担が想定と異なった場合の取扱いなどを、和解条項を確定させる前に検討しておくべきです。なお、本件では争点になっていませんが、時価より低い価格で株式を取得した法人の側でも、時価との差額が受贈益として法人税の課税対象になる可能性があります(法人税法22条2項)。
よくあるご質問
Q1. 裁判所で成立した和解の価格なら、税務上も時価として扱われますか。
A. 和解価格であることだけで、税務上の時価として認められるとは限りません。本裁決は、本件の和解価格について、訴訟上の和解という通常の取引とは異なる個別の事情の下で同族関係者間に成立した価額であり、時価とはいえないと判断しました。裁判官の勧めがあったという請求人の主張も、結論を左右しませんでした。
Q2. 同族会社の株式を、親族ではなく親族が経営する別の会社に売る場合も注意が必要ですか。
A. 必要です。所得税法59条1項2号は法人への譲渡を対象としており、買主が親族の経営する会社であっても、譲渡価額が時価の2分の1未満であれば、時価で譲渡したものとみなされます。本件の買主も、支配株主の子2名だけが株主である会社でした。
Q3. 経営から排除されている少数株主でも、「中心的な同族株主」として高く評価されるのですか。
A. 本裁決はそのように判断しました。中心的な同族株主に当たるかどうかは、親族関係と議決権割合で形式的に判定され、支配株主との対立状況は特別の事情とは認められませんでした。この場合、会社は小会社とみなされ、原則として純資産価額方式で評価されます(類似業種比準価額との併用方式を選択することもできます)。
Q4. 株式を個人に売れば、みなし譲渡課税は避けられますか。
A. 所得税法59条1項2号は法人への譲渡が対象のため、個人への譲渡には適用されません。ただし、時価より著しく低い価額で個人が取得した場合、買主側に贈与税が課される可能性があり(相続税法7条)、買主が応じるかどうかも含めて検討が必要です。贈与税の「著しく低い価額」には「時価の2分の1未満」という一律の基準はなく、個々の事案ごとに判定されます。
Q5. 本裁決の後、裁判所で争われていますか。
A. 公表裁決書からは、その後の取消訴訟の提起状況は分かりません。審査請求が棄却された後も、一定の期間内であれば、裁判所に処分の取消しを求める訴えを提起することができます(行政事件訴訟法14条3項)。
まとめ:少数株主の出口は、価格と同時に税金を設計します
本裁決は、裁判所が関与する訴訟上の和解で合意した価格でも、それだけで税務上の時価として認められるわけではないこと、親族間で対立していても通達の形式基準で評価されることを示しています。少数株主が株式を手放す場面では、誰に、いくらで、どの形で売るかによって、売主と買主の税負担が大きく変わります。
弁護士法人IGT法律事務所は、相続で分散した非上場株式の買取交渉や、少数株主の株式の資金化を多数取り扱っており、税理士と連携して、税引後の手取り額を踏まえた解決をご提案しています。同族会社の株式の売却・買取りをお考えの方は、合意する前にご相談ください。
参考一次情報
- 国税不服審判所「公表裁決事例(令和7年9月10日裁決)」裁決書(抄)(国税不服審判所)、同 別紙 関係法令等(国税不服審判所)
- e-Gov法令検索「所得税法」(59条1項2号、25条1項5号、157条。e-Gov)、「所得税法施行令」(169条。e-Gov)、「相続税法」(7条。e-Gov)、「法人税法」(22条2項。e-Gov)、「行政事件訴訟法」(14条3項。e-Gov)
- 国税庁「所得税基本通達 法第59条関係(59-3 同族会社等に対する低額譲渡、59-6 株式等を贈与等した場合の『その時における価額』)」(国税庁)
- 国税庁「財産評価基本通達 178・179(取引相場のない株式の評価上の区分・評価の原則)」(国税庁)、「同 185〜188(純資産価額、同族株主以外の株主等が取得した株式)」(国税庁)
- 国税庁タックスアンサー「No.4423 個人から著しく低い価額で財産を譲り受けたとき」(国税庁)
- 最高裁判所第三小法廷 令和2年3月24日判決(平成30年(行ヒ)第422号、裁判集民事263号63頁。裁判所 判決全文)
関連コラム・解決事例
- 最判R2.3.24タキゲン事件|非上場株式の譲渡時価を弁護士が解説
- 非上場株式買取|少数株主を代理して株式を売却し、約1億6000万円を獲得
- 非上場株式の解決事例|遺産分割・遺留分・少数株主トラブルで適正評価と資金化を実現
- 非上場株式の相続で損をしたくない方へ
- 非上場株式の相続税評価見直し:国税庁有識者会議の最新状況
- 担当弁護士のプロフィール
【この記事の執筆者】
執筆・監修:弁護士 小林 洋介(こばやし ようすけ)
弁護士法人IGT法律事務所 代表パートナー弁護士
慶應義塾大学法学部卒業/東京大学法科大学院修了
東京弁護士会所属(相続遺言部会)/認定経営革新等支援機関/2級FP技能士
相続・事業承継分野を中心に、遺産分割・遺留分侵害額請求・生前対策まで幅広く対応。
▶ 弁護士小林洋介のプロフィール詳細 / ▶ 初回60分無料相談のご予約はこちら
ご相談はこちらへ
▶ 弁護士への初回60分無料相談はこちらへ。
相続のご相談は弁護士法人IGT法律事務所の相続相談サイトへ
| サイト名 | 弁護士法人IGT法律事務所の相続相談サイト |
|---|---|
| 事務所名 | 弁護士法人IGT法律事務所 |
| 住所 | 〒102-0083 東京都千代田区麹町4-3-3新麹町ビル6階 |
| TEL | 03-6265-6770(予約専用) |
| FAX | 03-6265-4994 |
| URL | https://souzokusoudan-bengoshi.com/ |
| コーポレートサイト | https://igt-law.com/ |
※ 本記事は、執筆日における法令、判例、実務に基づき作成しており、その後の法改正等に対応していない可能性があることをご了承ください。